Achat sur plan : ce que personne ne vous dit avant de signer

L'achat sur plan séduit chaque année des milliers d'acquéreurs en France - et pourtant, la plupart signent sans avoir compris ce qu'ils achètent vraiment. Acheter sur plan, c'est s'engager sur un bien qui n'existe pas encore, dans un cadre juridique précis appelé VEFA, avec des droits solides mais aussi des risques que les brochures promotionnelles ne mentionnent jamais. Ce guide n'est pas un énième résumé générique. Il est écrit depuis la Côte d'Azur, à partir de dossiers réels, pour vous donner les informations que je partage avec mes clients avant qu'ils ne signent quoi que ce soit. Après lecture, vous saurez si un achat sur plan appartement correspond à votre profil, quelles garanties VEFA vous protègent réellement, et quels pièges éviter sur un marché aussi spécifique que celui de la Côte d'Azur. Voici ce que le contrat ne vous dira pas.
vue magnifique depuis salon mer vefa riviera programmes neufs côte d'azur
années d'expertise en VEFA
+ 0
programmes analysés
+ 0
villes couvertes
0
Conseils gratuits
0 %

Qu'est-ce que l'achat sur plan exactement ?
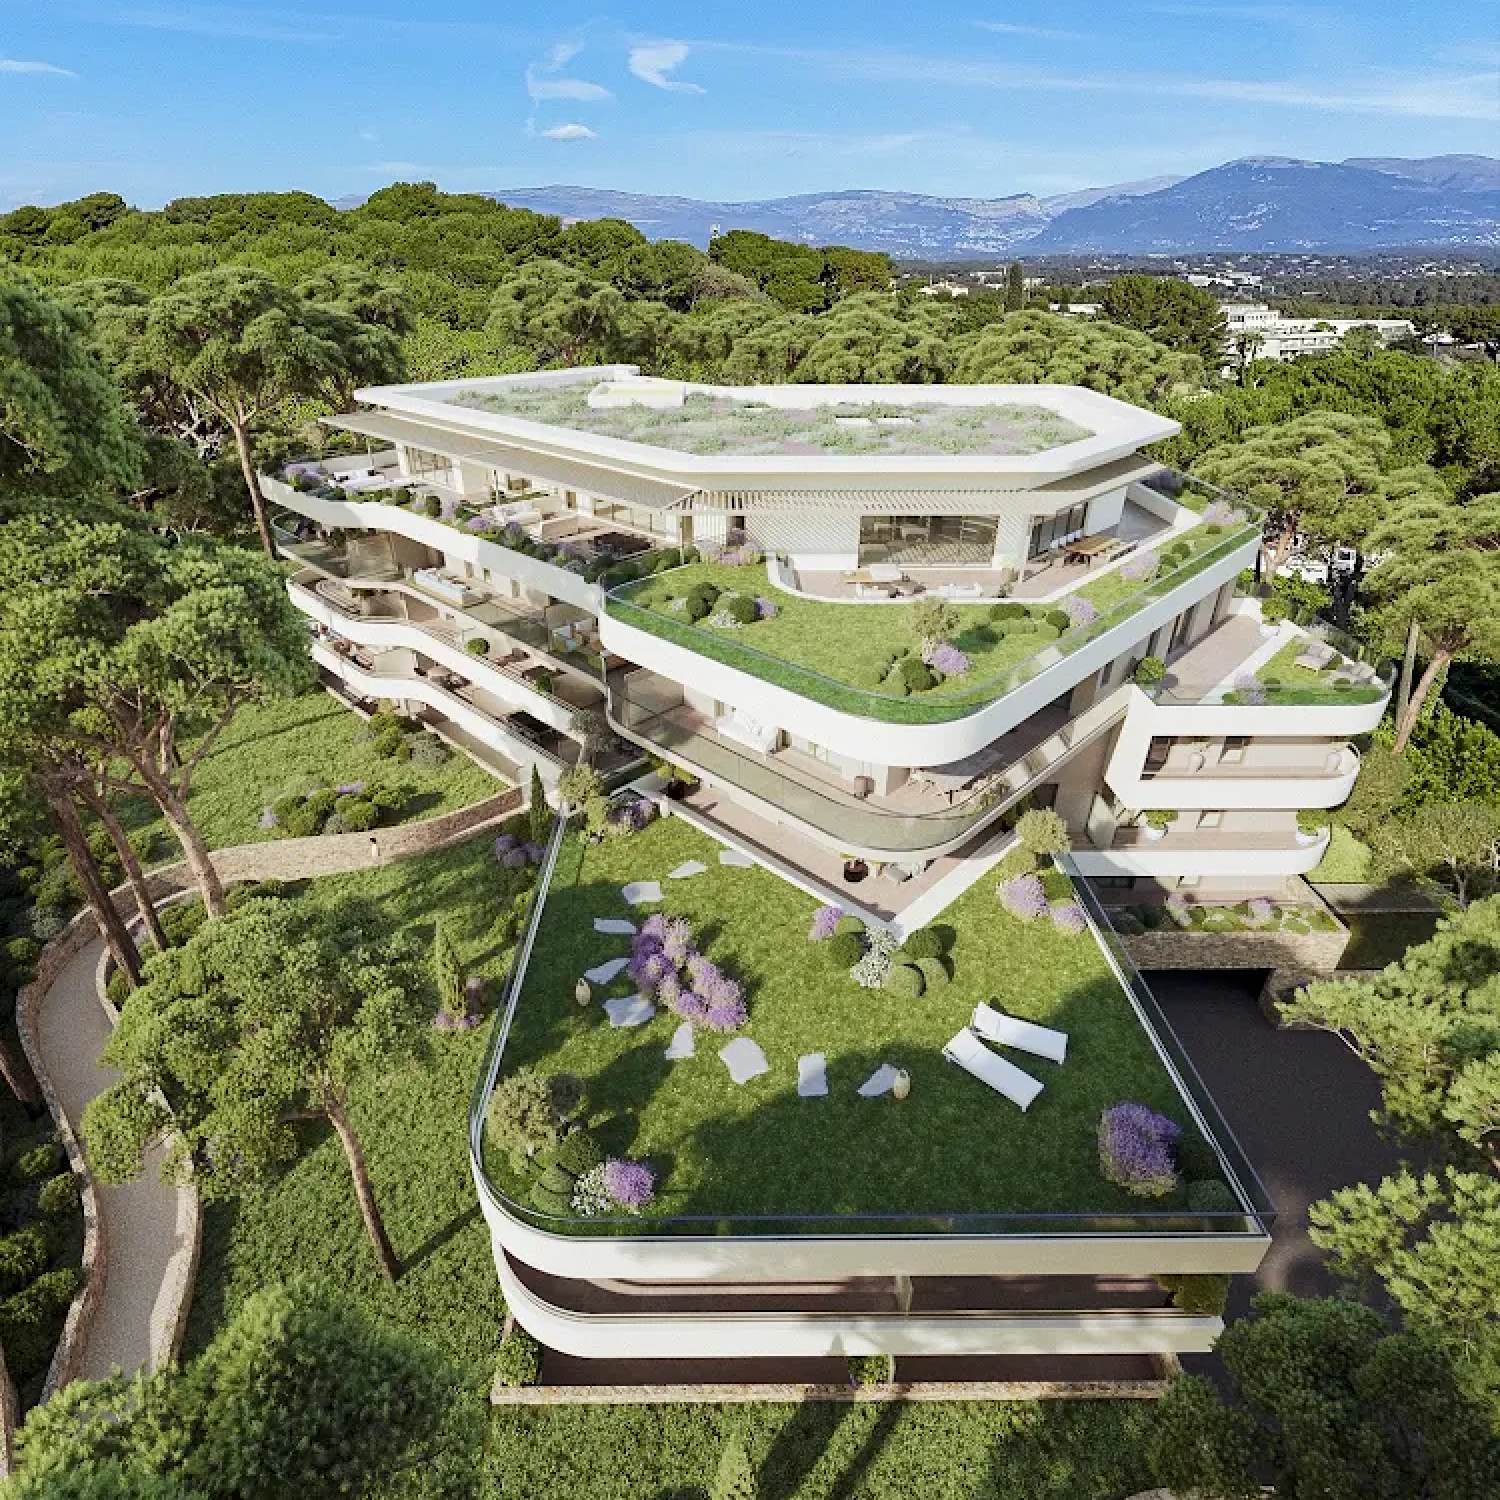
Appartements neufs à Antibes garanties vefa

La définition simple de la VEFA

L'achat sur plan désigne l'acquisition d'un logement qui n'existe pas encore - ou qui est en cours de construction - au moment où vous signez. Le terme juridique est VEFA : vente en l'état futur d'achèvement. C'est le régime prévu par les articles L.261-1 et suivants du Code de la construction et de l'habitation. Concrètement, voici ce qui se passe : vous achetez un appartement ou une maison sur la base de plans, d'une notice descriptive et d'une maquette. Vous devenez propriétaire du terrain dès la signature de l'acte authentique, puis des constructions au fur et à mesure de leur réalisation. Le promoteur, lui, s'engage à vous livrer le bien conforme à ce qui a été décrit, dans les délais contractuels. La vente sur plan est encadrée par un double contrat : d'abord un contrat de réservation (avant-contrat), puis un acte de vente définitif signé chez le notaire. Entre les deux, vous disposez d'un délai de rétractation de 10 jours après réception du contrat de réservation - sans avoir à vous justifier, sans pénalité. Ce qui distingue fondamentalement la VEFA définition de tout autre achat immobilier : vous payez un bien que vous ne pouvez pas visiter, dans un état qui n'existe pas encore. C'est précisément pour cette raison que le législateur a entouré ce mécanisme de garanties exceptionnellement solides.
Beaucoup de personnes confondent les deux. Un logement neuf livré est un bien achevé, que vous pouvez visiter avant d'acheter. L'achat sur plan, lui, est une promesse de construction future. Les deux relèvent de la fiscalité du neuf (frais de notaire réduits, PTZ immobilier neuf, normes énergétiques récentes), mais les conditions pratiques diffèrent sensiblement. Acheter sur plan, c'est accepter un délai d'attente - généralement 18 à 36 mois - en échange d'une personnalisation possible du logement et d'un prix souvent inférieur à celui du même bien livré. C'est aussi prendre le risque d'un retard ou d'une surprise à la livraison, risques qui n'existent pas si vous achetez un bien déjà construit.

Critère

Achat sur plan (VEFA)

Neuf livré

Ancien

Délai avant emménagement

18 à 36 mois

Immédiat

Immédiat (ou travaux)

Frais de notaire

2 à 3 %

2 à 3 %

7 à 8 %

Garanties légales

4 garanties (parfait achèvement, biennale, décennale, dommages-ouvrage)

4 garanties identiques

Garantie vices cachés uniquement

Personnalisation

Élevée (TMA, choix finitions)

Nulle

Possible via travaux

Prix au m²

Élevé (neuf)

Élevé + prime liquidité

Variable, souvent inférieur

Aides fiscales

PTZ, TVA 5,5 % ANRU, Pinel+

PTZ, TVA 5,5 % ANRU

Denormandie, déficit foncier

Risques spécifiques

Retard, non-conformité, défaillance promoteur

Faibles

Vices cachés, travaux imprévus

Performance énergétique

RE2020 (meilleure classe)

RE2020

DPE variable (souvent D à G)

Les 7 avantages réels de l'achat sur plan

Acheter sur plan présente des avantages concrets, chiffrables. Voici les sept qui ont un impact réel sur votre budget et votre confort.

Des frais de notaire réduits à 2–3 %

C'est l'avantage le plus immédiat et le plus quantifiable. Dans l'ancien, les frais de notaire représentent 7 à 8 % du prix d'achat. Dans le neuf - qu'il s'agisse d'un achat sur plan appartement ou d'un achat maison sur plan - ils tombent à 2–3 %. La différence est significative. Sur un appartement à 250 000 € sur la Côte d'Azur : Frais de notaire dans l'ancien : 17 500 à 20 000 € Frais de notaire en VEFA : 5 000 à 7 500 € Économie : 10 000 à 12 500 € Cette somme peut constituer votre apport complémentaire, financer votre déménagement, ou simplement rester dans votre épargne.
L'achat sur plan ouvre l'accès à des dispositifs réservés à l'immobilier neuf. Le principal est le PTZ (prêt à taux zéro) : en 2026, il peut financer jusqu'à 50 % du prix d'acquisition pour les primo-accédants, avec un plafond de 180 000 €. Il est réservé aux ménages sous conditions de ressources et doit financer la résidence principale. Sur un achat à 250 000 € en zone A (Côte d'Azur), un couple primo-accédant éligible peut emprunter jusqu'à 125 000 € sans intérêts. L'économie sur le coût total du crédit peut dépasser 30 000 € selon la durée.
Acheter un appartement sur plan, c'est aussi pouvoir l'adapter à vos besoins avant même que les murs soient posés. Les promoteurs proposent des travaux modificatifs acquéreurs (TMA) : déplacement de cloisons, choix des revêtements de sol, couleurs des faïences, emplacement des prises électriques… Cette personnalisation a une valeur réelle. Elle vous évite des travaux coûteux après livraison et vous permet d'habiter un logement pensé pour vous dès le premier jour.
L'achat sur plan s'accompagne de quatre garanties légales qui n'existent pas dans l'ancien (voir le tableau détaillé en section suivante). Ces garanties couvrent votre bien pendant 1 à 10 ans après la livraison, sans que vous ayez à prouver la faute du constructeur. Dans l'ancien, vous ne bénéficiez que de la garantie des vices cachés - plus difficile à faire valoir, car elle exige de prouver que le défaut était antérieur à la vente et que le vendeur en avait connaissance.
Tout logement neuf livré depuis le 1er janvier 2022 est soumis à la réglementation environnementale RE2020. C'est la norme la plus exigeante jamais appliquée à la construction résidentielle en France. Elle garantit une isolation thermique et acoustique de haut niveau, une empreinte carbone réduite et des factures énergétiques maîtrisées. Pour un investisseur, c'est un atout locatif majeur : les logements classés A ou B sont de plus en plus recherchés par les locataires, et les logements mal classés (F, G) seront progressivement interdits à la location. Dans l'ancien, vous ne bénéficiez que de la garantie des vices cachés - plus difficile à faire valoir, car elle exige de prouver que le défaut était antérieur à la vente et que le vendeur en avait connaissance.
Contrairement à un achat dans l'ancien où vous payez le prix intégral le jour de la signature, l'achat sur plan permet d'échelonner les appels de fonds sur toute la durée du chantier. Vous ne payez que ce qui est construit. Pendant la phase de construction, si vous êtes locataire, vous continuez à payer votre loyer - mais votre banque ne vous demande souvent que les intérêts intercalaires sur les sommes déjà débloquées, pas encore la mensualité complète. Cela permet de gérer la transition entre location et propriété de façon progressive.
Dans certaines zones de rénovation urbaine (zones ANRU et périmètres associés), la TVA sur l'achat d'un logement neuf est réduite à 5,5 % au lieu de 20 %. Cette réduction s'applique directement sur le prix de vente et représente une économie substantielle. Sur un appartement à 200 000 € HT, la différence entre 20 % et 5,5 % de TVA représente 29 000 €. Des quartiers de Nice (comme l'Ariane) ou d'Antibes sont éligibles à ce dispositif.
Nue-Propriété déficit foncier Investissement locatif clé en main

Encart chiffré - économies réelles sur un achat à 250 000 € sur la Côte d'Azur

Avantage

Montant économisé ou gagné

Frais de notaire réduits (vs ancien)

10 000 à 12 500 €

PTZ pour primo-accédant éligible

Jusqu’à 30 000 € d’intérêts économisés

Performance énergétique (économies annuelles)

800 à 1 500 €/an vs logement énergivore

Personnalisation (travaux évités)

5 000 à 15 000 €

Total estimé sur 10 ans

50 000 à 75 000 €

Les 5 risques concrets que personne ne mentionne
L'achat sur plan n'est pas sans risques. Les voici présentés honnêtement - avec leur probabilité réelle et les protections disponibles.
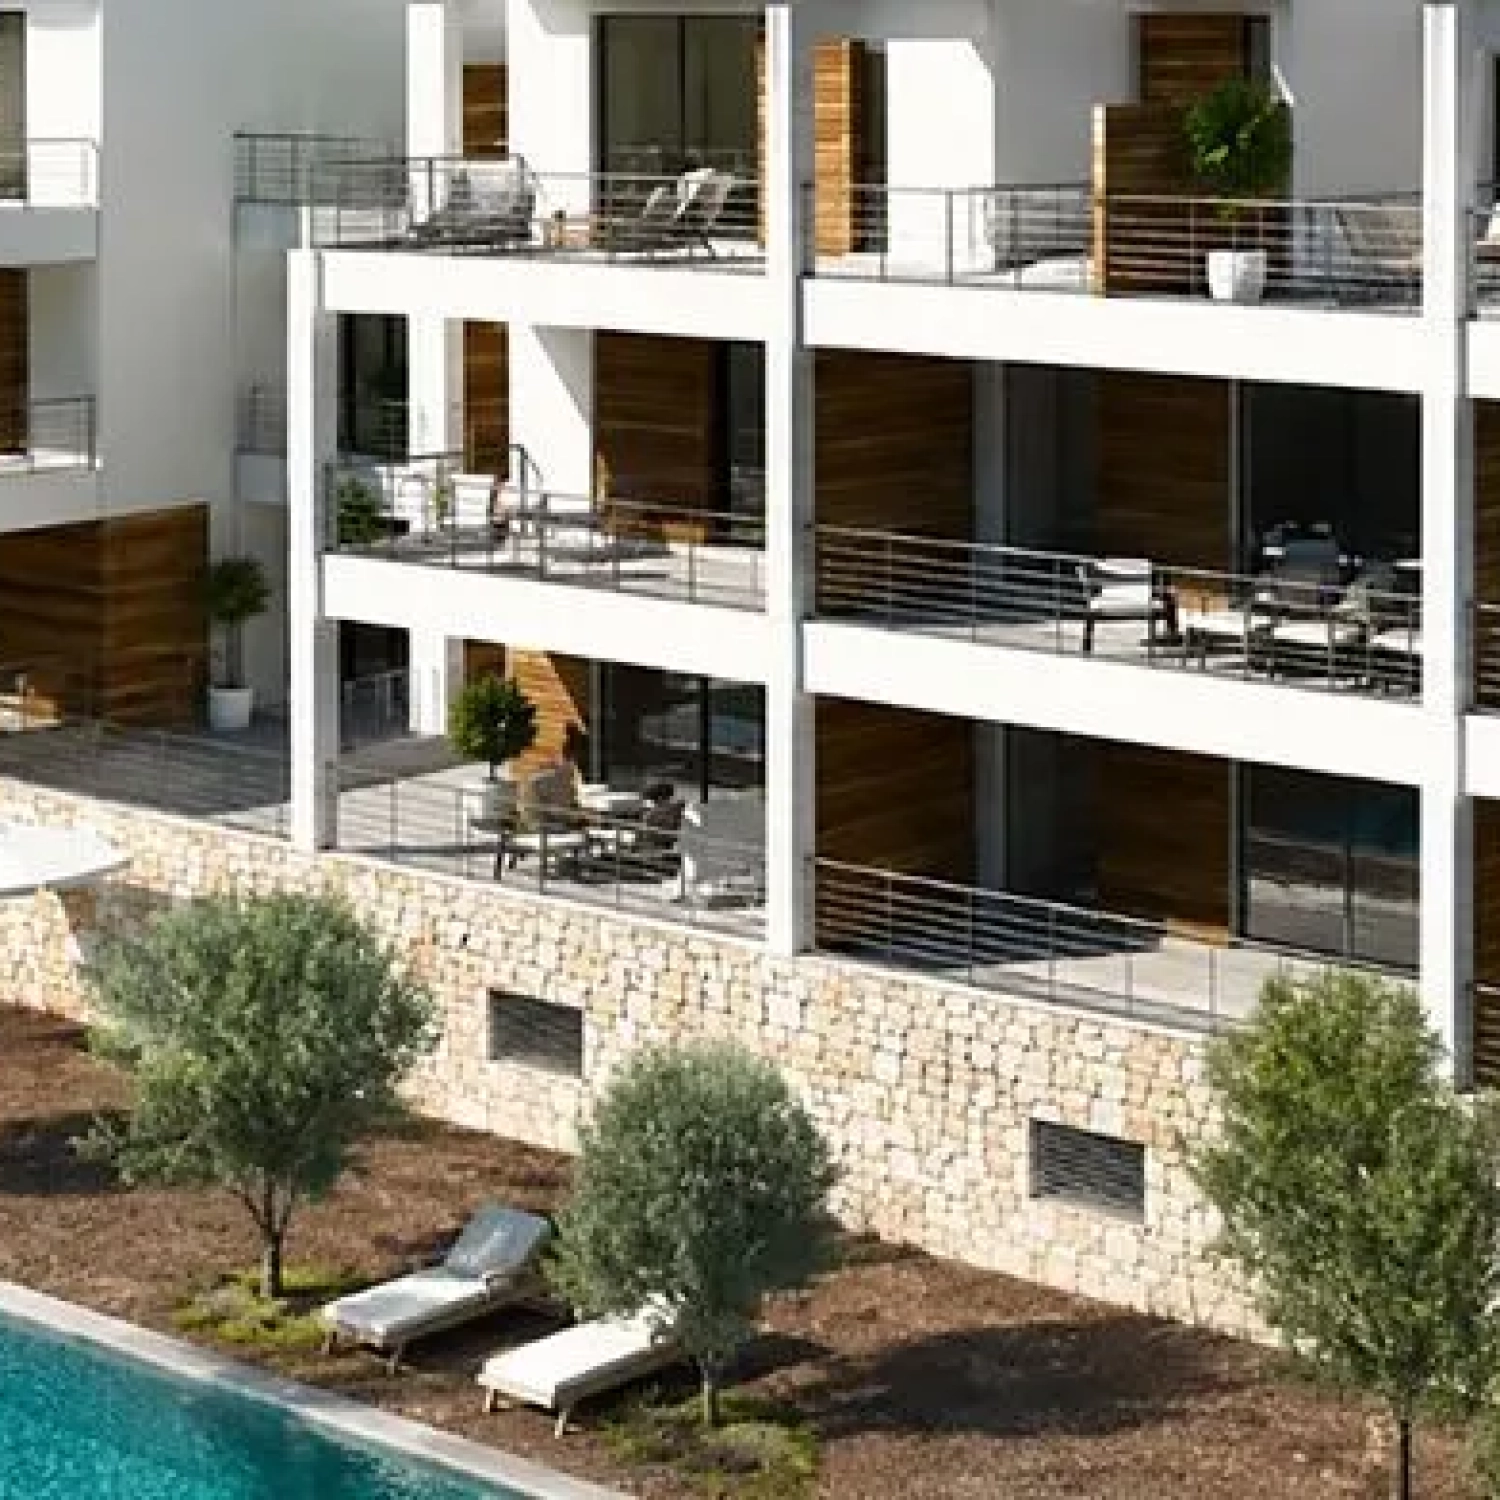
Appartements-neufs-à-Antibes-piscine fiscalité LMNP Achat sur plan conseiller immobilier neuf Côte d'Azur

Le risque de retard de livraison

C'est le risque le plus fréquent. Les retards de livraison VEFA sont courants : problèmes météorologiques, difficultés d'approvisionnement, défaillance d'un sous-traitant, recours de tiers contre le permis de construire… La loi autorise des délais de tolérance (généralement 30 à 90 jours selon les contrats), au-delà desquels vous pouvez réclamer des pénalités.
À la livraison, le logement peut présenter des différences avec ce qui était prévu : finitions non conformes à la notice descriptive, équipements manquants, défauts de construction. C'est pour cette raison qu'il est essentiel de procéder à une inspection rigoureuse le jour de la livraison et d'émettre des réserves écrites pour tout défaut constaté. Acheter sur plan, c'est accepter un délai d'attente - généralement 18 à 36 mois - en échange d'une personnalisation possible du logement et d'un prix souvent inférieur à celui du même bien livré. C'est aussi prendre le risque d'un retard ou d'une surprise à la livraison, risques qui n'existent pas si vous achetez un bien déjà construit.
Si le promoteur fait faillite en cours de chantier, votre investissement est protégé par la garantie financière d'achèvement (GFA). Cette garantie, obligatoire pour tout programme VEFA, est fournie par un établissement bancaire ou une compagnie d'assurance. Elle garantit que le chantier sera terminé, même si le promoteur disparaît.
Un promoteur peut modifier certains éléments du programme en cours de construction : changement de matériaux, modification de parties communes, évolution des équipements. La loi l'autorise dans certaines limites, mais vous devez être informé et certaines modifications vous donnent le droit de vous rétracter.
Acheter sur plan et vouloir revendre avant la livraison est possible mais complexe. La cession de contrat de réservation nécessite l'accord du promoteur et peut engendrer des frais. Le marché de la revente "en blanc" est peu liquide. Si votre situation personnelle peut évoluer dans les 24 à 36 mois à venir, ce point mérite réflexion.

Tableau récapitulatif des risques

Risque

Probabilité

Protection légale

Recours disponible

Retard de livraison

Élevée (fréquent)

Pénalités contractuelles

Mise en demeure, tribunal

Non-conformité

Modérée

Réserves à la livraison

Garantie parfait achèvement

Défaillance promoteur

Faible

Garantie financière d’achèvement

Appel à l’organisme garant

Modification unilatérale

Modérée

Information obligatoire

Rétractation possible

Revente avant livraison

Dépend du marché

Cession de contrat

Accord promoteur requis

Yoann Haslé - Expert en immobilier neuf sur la Côte d'Azur

Alerte programme
"Sur mes 47 derniers dossiers d'achat sur plan accompagnés sur la Côte d'Azur, le point qui surprend le plus mes clients n'est pas le retard de livraison - c'est le coût des intérêts intercalaires qu'ils n'avaient pas anticipé. Sur un chantier de 30 mois à Nice avec un financement de 220 000 €, cela peut représenter 4 500 € supplémentaires. Je le mets systématiquement dans le plan de financement dès le départ. C'est ce genre de détail qui fait la différence entre un projet serein et un projet qui stresse."
Alerte programme
→ +15 ans d'expérience chez différents promoteurs immobiliers ✓
→ Spécialiste de l'immobilier neuf VEFA sur la Côte d'Azur ✓
→ 150+ programmes analysés sur les Alpes-Maritimes ✓
→ Conseil 100% indépendant ✓
→ Accompagnement gratuit de A à Z ✓
Alerte programme
yoann-haslé-vefa-riviera_1
Yoann Haslé
VEFA RIVIERA
Yoann Haslé
VEFA RIVIERA

Comment vous protéger juridiquement dans un achat sur plan ?

La protection de l'acheteur en VEFA est l'une des plus solides du droit immobilier français. Encore faut-il savoir où elle se trouve et comment l'activer.

Ce que le contrat de réservation doit obligatoirement contenir

Le contrat de réservation est votre premier filet de sécurité. La loi impose qu'il mentionne : La description précise du logement (surface, nombre de pièces, étage, orientation) Le prix prévisionnel de vente et les conditions de révision La date prévisionnelle de signature de l'acte de vente Le délai prévisionnel de livraison Les conditions de remboursement du dépôt de garantie La liste des équipements collectifs prévus Si l'un de ces éléments est absent, le contrat est irrégulier. Un notaire ou un conseiller spécialisé peut vérifier sa conformité avant que vous ne signiez.
À la signature du contrat de réservation, vous versez un dépôt de garantie dont le montant est plafonné par la loi : 5 % maximum du prix prévisionnel si la signature de l'acte de vente est prévue dans l'année 2 % maximum si la signature est prévue entre 1 et 2 ans 0 % si la signature est prévue au-delà de 2 ans Ce dépôt vous est intégralement remboursé si vous exercez votre droit de rétractation dans les 10 jours suivant la réception du contrat. Il vous est également remboursé si l'acte de vente ne peut pas être signé pour des raisons indépendantes de votre volonté (refus de prêt, modification substantielle du programme, non-obtention du permis de construire). Sur un achat à 250 000 € en zone A (Côte d'Azur), un couple primo-accédant éligible peut emprunter jusqu'à 125 000 € sans intérêts. L'économie sur le coût total du crédit peut dépasser 30 000 € selon la durée.
L'acte de vente VEFA est soumis à des conditions suspensives, dont la plus importante est l'obtention de votre crédit immobilier. Si votre banque refuse votre prêt, vous récupérez l'intégralité de votre dépôt de garantie, sans pénalité. Cette protection est d'ordre public : aucune clause contractuelle ne peut vous priver de ce droit. D'autres conditions suspensives peuvent être négociées : obtention d'un permis de construire définitif, commercialisation d'un pourcentage minimum du programme, etc. Cette personnalisation a une valeur réelle. Elle vous évite des travaux coûteux après livraison et vous permet d'habiter un logement pensé pour vous dès le premier jour.
exonération taxe foncière sea side saint laurent du var vue mer

Les 4 garanties légales qui vous couvrent après livraison

Garantie

Durée

Ce qu’elle couvre

Qui est responsable

Parfait achèvement

1 an après livraison

Tous les désordres signalés à la livraison ou dans l’année

Le promoteur / constructeur

Biennale (bon fonctionnement)

2 ans après livraison

Équipements dissociables (volets, robinetterie, radiateurs…)

Le fabricant / installateur

Décennale

10 ans après livraison

Dommages compromettant la solidité ou rendant le bien inhabitable

Le constructeur

Dommages-ouvrage

10 ans après livraison

Préfinancement des réparations décennales sans attendre un jugement

L’assureur du maître d’ouvrage

La garantie dommages-ouvrage est particulièrement précieuse : elle vous permet d'être indemnisé rapidement, sans avoir à prouver la responsabilité du constructeur devant un tribunal.

L'échéancier de paiement : comment ça fonctionne vraiment
L'un des aspects les plus mal compris de l'achat sur plan est le mécanisme de paiement. Contrairement à une idée reçue, vous ne payez pas tout d'un coup - mais vous ne payez pas non plus selon votre bon vouloir.
exonération taxe foncière étapes achat VEFA

Les 4 appels de fonds réglementaires

La loi fixe des plafonds stricts pour chaque appel de fonds. Le promoteur ne peut pas vous demander plus que ces pourcentages à chaque étape du chantier (article R.261-14 du Code de la construction et de l'habitation) :

Étape du chantier

Appel de fonds cumulatif maximum

Achèvement des fondations

35 % du prix total

Mise hors d’eau (toiture posée)

70 % du prix total

Achèvement de l’immeuble

95 % du prix total

Livraison (remise des clés)

100 % du prix total

Le solde de 5 % à la livraison peut être consigné chez un notaire si vous émettez des réserves importantes. C'est une protection que peu d'acheteurs utilisent, mais qui peut s'avérer précieuse.
Pendant la phase de construction, votre banque débloque les fonds au fur et à mesure des appels de fonds. Sur les sommes déjà débloquées, vous payez des intérêts intercalaires - c'est-à-dire des intérêts sur le capital déjà versé, avant que votre prêt ne soit totalement débloqué et que vos mensualités normales commencent. Sur un prêt de 200 000 € à 3,5 % sur 20 ans, avec un chantier de 24 mois, les intérêts intercalaires peuvent représenter 3 000 à 6 000 € selon le rythme des appels de fonds. Ce coût est souvent omis dans les simulations. Demandez toujours à votre banque une simulation complète incluant les intérêts intercalaires.
Plusieurs stratégies permettent de limiter le coût global : Négocier un différé total : certaines banques acceptent de ne pas vous faire payer d'intérêts intercalaires pendant la construction, en contrepartie d'un taux légèrement supérieur. À évaluer selon la durée du chantier. Maintenir votre épargne en place : si vous avez un livret A ou un PEL, ne le videz pas trop tôt. Laissez votre épargne travailler pendant que le chantier avance. Anticiper la fin de votre bail locatif : si vous êtes locataire, synchronisez votre préavis avec la date de livraison prévisionnelle pour éviter de payer loyer et mensualités en même temps.

Vous souhaitez échanger autour de votre projet d'achat sur plan sur la Côte d'Azur ?

La première étape est le bilan gratuit : remplissez le formulaire ci-dessous avec votre budget, vos objectifs et votre situation, et je vous recontacte sous 24h pour un échange téléphonique ou visio. Cet échange est sans engagement - son seul objectif est de vérifier si votre projet est réalisable et de vous donner une première orientation stratégique.
Consultation gratuite

Nue-Propriété piscine Déficit foncier

Achat sur plan sur la Côte d'Azur : le marché que nous connaissons de l'intérieur

Pourquoi la Côte d'Azur reste un marché porteur en 2026 ?

La Côte d'Azur est l'un des rares marchés immobiliers français où la demande dépasse structurellement l'offre. Le foncier disponible est rare, les contraintes géographiques (mer, montagne, espaces naturels protégés) limitent les nouvelles constructions, et l'attractivité internationale de la région maintient une pression constante sur les prix. En 2026, le marché du neuf en PACA affiche un prix médian autour de 5 335 €/m² selon les observatoires régionaux. Les programmes VEFA sur la Côte d'Azur se commercialisent dans des fourchettes allant de 4 800 €/m² dans les secteurs secondaires à plus de 9 000 €/m² dans les quartiers premium de Cannes ou Nice. Pour un investisseur, cette tension du marché locatif est un atout : les taux d'occupation sont élevés, les loyers résistent, et la valorisation du patrimoine sur 10 ans reste l'une des meilleures de France. Ce que ça vous évite : Acheter le mauvais bien avec le mauvais dispositif fiscal - l'erreur la plus courante et la plus coûteuse.
Nice est le marché le plus profond, avec le plus grand nombre de programmes VEFA disponibles. Les prix du neuf oscillent entre 5 335 et 5 800 €/m² en moyenne, avec des pointes au-delà de 8 000 €/m² dans les secteurs premium (Promenade des Anglais, Mont-Boron, Cimiez). Les quartiers en mutation comme l'Ariane ou Saint-Isidore offrent des opportunités en zone ANRU avec TVA à 5,5 %. Antibes affiche des prix légèrement inférieurs à Nice, autour de 4 800 à 5 300 €/m² pour le neuf. Le marché est plus familial, avec une forte demande de T3 et T4. La ville attire des primo-accédants et des familles qui cherchent un cadre de vie équilibré entre mer et arrière-pays. Cannes est le marché le plus haut de gamme des trois. Les programmes neufs en centre-ville ou à proximité de la Croisette se négocient entre 6 000 et 9 000 €/m², avec des opérations ultra-premium dépassant 15 000 €/m² sur les emplacements rares. C'est un marché davantage orienté investissement et résidence secondaire.
Le marché Côte d'Azur est animé par une combinaison de grands promoteurs nationaux (Nexity, Bouygues Immobilier, Vinci Immobilier) et de promoteurs régionaux plus agiles. Ces derniers connaissent mieux les spécificités locales - contraintes PLU, délais de permis, attentes des acheteurs - mais leur solidité financière doit être vérifiée avec soin. Quelques points d'attention que j'observe régulièrement : Les délais de commercialisation s'allongent sur certains programmes, ce qui peut être un signal de difficulté de vente - et donc un levier de négociation. Les programmes labellisés NF Habitat ou équivalent offrent une garantie de qualité supplémentaire sur les parties communes et les équipements. Certains promoteurs proposent des TMA (travaux modificatifs acquéreurs) très encadrés : vérifiez les délais et les surcoûts avant de vous engager.
En septembre 2026, plusieurs programmes sont en cours de commercialisation sur la Côte d'Azur, dans des secteurs variés : quartiers résidentiels de Nice-Est, zones en développement d'Antibes-Juan-les-Pins, et opérations de standing à Cannes. Les livraisons prévues s'échelonnent entre fin 2027 et mi-2029. Ce que ça vous évite : Les clauses abusives, les délais non respectés, les mauvaises surprises au moment de la signature.

Achat sur plan : est-ce fait pour votre profil ?

Acheter sur plan n'est pas la bonne solution pour tout le monde. Voici comment évaluer si ce mode d'acquisition correspond à votre situation.

Pourquoi la Côte d'Azur reste un marché porteur en 2026 ?

Acheter sur plan n'est pas la bonne solution pour tout le monde. Voici comment évaluer si ce mode d'acquisition correspond à votre situation.
L'achat dans l'ancien est souvent plus adapté si vous : Devez vous loger rapidement (mutation professionnelle, séparation, naissance) Avez des compétences en rénovation et souhaitez créer de la valeur par les travaux Cherchez un bien dans un quartier où il n'y a pas de programme neuf disponible Avez un budget serré et pouvez trouver dans l'ancien un bien moins cher à l'achat Êtes allergique à l'incertitude et préférez voir le bien avant d'acheter
Pouvez-vous attendre 18 à 36 mois avant d'emménager ? Si oui, la VEFA est envisageable. Votre situation professionnelle et familiale est-elle stable ? Si oui, le risque d'un changement de vie pendant le chantier est limité. Êtes-vous primo-accédant ou investisseur ? Ces deux profils bénéficient le plus des avantages fiscaux du neuf. Avez-vous besoin de personnaliser votre logement ? La VEFA est le seul mode d'achat qui le permet vraiment. Avez-vous vérifié qu'un programme existe dans la ville et le quartier qui vous intéressent ? Sans offre disponible, la question ne se pose pas.
vue-facade

Tableau profil / recommandation

Profil

Recommandation

Raison principale

Primo-accédant, stable, 30–45 ans

✅ VEFA recommandée

PTZ + frais notaire réduits + garanties

Investisseur LMNP

✅ VEFA recommandée

Rendement net, défiscalisation, RE2020

Famille cherchant résidence principale

✅ VEFA si délai acceptable

Personnalisation, normes énergétiques

Personne devant se loger rapidement

❌ Ancien ou neuf livré

Délai incompatible avec la VEFA

Acheteur cherchant un quartier sans programme neuf

❌ Ancien

Pas d’offre VEFA disponible

Investisseur cherchant à rénover pour valoriser

❌ Ancien

La valeur ajoutée vient des travaux

programmes-appartements-neufs-Cannes-rooftop-attique

Les 6 erreurs qui coûtent cher dans un achat sur plan

Ne pas vérifier la solidité financière du promoteur

Impact : risque de chantier interrompu. Solution : demandez le bilan des 3 derniers exercices et vérifiez l'existence de la garantie financière d'achèvement. Sur un appartement à 250 000 € sur la Côte d'Azur : Frais de notaire dans l'ancien : 17 500 à 20 000 € Frais de notaire en VEFA : 5 000 à 7 500 € Économie : 10 000 à 12 500 € Cette somme peut constituer votre apport complémentaire, financer votre déménagement, ou simplement rester dans votre épargne.
Impact : surprise à la livraison sur les matériaux ou équipements. Solution : lisez chaque ligne, demandez des précisions par écrit sur tout ce qui est flou. Sur un achat à 250 000 € en zone A (Côte d'Azur), un couple primo-accédant éligible peut emprunter jusqu'à 125 000 € sans intérêts. L'économie sur le coût total du crédit peut dépasser 30 000 € selon la durée.
Impact : 3 000 à 6 000 € de coût non anticipé. Solution : demandez à votre banque une simulation complète avec intérêts intercalaires dès le départ. Cette personnalisation a une valeur réelle. Elle vous évite des travaux coûteux après livraison et vous permet d'habiter un logement pensé pour vous dès le premier jour.
Impact : perte du dépôt de garantie si vous changez d'avis après. Solution : utilisez ce délai pour faire relire le contrat par un notaire ou un conseiller. Dans l'ancien, vous ne bénéficiez que de la garantie des vices cachés - plus difficile à faire valoir, car elle exige de prouver que le défaut était antérieur à la vente et que le vendeur en avait connaissance.
Impact : défauts non signalés = non couverts par la garantie de parfait achèvement. Solution : venez avec une checklist, prenez des photos, et n'hésitez pas à émettre des réserves par écrit. Pour un investisseur, c'est un atout locatif majeur : les logements classés A ou B sont de plus en plus recherchés par les locataires, et les logements mal classés (F, G) seront progressivement interdits à la location. Dans l'ancien, vous ne bénéficiez que de la garantie des vices cachés - plus difficile à faire valoir, car elle exige de prouver que le défaut était antérieur à la vente et que le vendeur en avait connaissance.
Impact : emplacement médiocre, difficultés de revente ou de location. Solution : évaluez le quartier, les transports, les commerces et le potentiel locatif avant de vous décider. Pendant la phase de construction, si vous êtes locataire, vous continuez à payer votre loyer - mais votre banque ne vous demande souvent que les intérêts intercalaires sur les sommes déjà débloquées, pas encore la mensualité complète. Cela permet de gérer la transition entre location et propriété de façon progressive.

Votre projet achat sur plan

Décrivez votre projet en quelques lignes. Yoann vous recontacte sous 24h pour une première analyse gratuite et sans engagement.

Ils ont acheté sur plan sur la Côte d'Azur
Découvrez les avis de nos clients satisfaits de notre accompagnement.
"On cherchait depuis 8 mois dans l'ancien à Nice sans trouver quelque chose de correct dans notre budget de 230 000 €. Yoann nous a orientés vers un programme VEFA dans le quartier Saint-Isidore. Avec le PTZ, nos mensualités sont restées dans notre budget. On a attendu 22 mois, mais on a emménagé dans un appartement neuf, classé A, avec une cuisine qu'on avait choisie nous-mêmes. On n'a pas eu un seul travaux à faire. Ça valait l'attente."
famille
Léa et Théo P.
Nice
"J'avais un budget de 280 000 € et je cherchais un investissement locatif meublé sur Cannes. Yoann m'a présenté un studio de 32 m² dans un programme neuf à 850 m² de la Croisette. Le loyer meublé couvre mes mensualités et j'amortis le bien en LMNP. La livraison a eu 6 semaines de retard, mais j'avais été prévenu et les pénalités ont été versées. Aucune mauvaise surprise."
Hervé
Thierry C.
Cannes
"On avait deux enfants et on voulait s'installer définitivement à Antibes. On a signé la réservation d'un T4 en VEFA en juin 2024. La livraison était prévue pour décembre 2025 - elle a eu lieu en février 2026, avec 8 semaines de retard. On a émis des réserves à la livraison sur quelques finitions, tout a été repris dans le délai légal. Aujourd'hui on est dans notre maison neuve, bien isolée, avec un jardin privatif. On ne regrette rien."
Laurz Kevin
Famille R.
Antibes

Découvrir les autres aides pour acheter dans le neuf

Contrat de réservation VEFA : mentions obligatoires et pièges

Dépôt de garantie dégressif, rétractation de 10 jours, condition suspensive de prêt : ce que vous signez au moment de la réservation.
Comment se répartissent les 5 versements pendant le chantier (5 % – 35 % – 70 % – 95 % – 5 %) et comment se calculent les intérêts intercalaires.
Ce qui se passe le jour de la remise des clés : les 25 points à vérifier, les réserves et la consignation du solde de 5 %.
Définition, 7 avantages, 5 inconvénients, garanties légales et étapes : le guide de référence de l'achat sur plan.
De la réservation à la remise des clés : les 8 étapes qui séparent votre premier versement de votre premier jour dans le logement.
Les 3 garanties légales (1 an, 2 ans, 10 ans) et leur transférabilité : elles suivent le logement même après une revente.
PTZ 2026, PAS, Action Logement, BRS, TVA 5,5 %, frais de notaire réduits : les aides qui réduisent le prix de votre achat sur plan.
Nice, Cannes, Antibes, Cagnes-sur-Mer, Villeneuve-Loubet, Menton, Èze : les programmes retenus ville par ville.
pergola vue mer

Les questions sur l'achat sur plan

1. Quelle est la différence entre un achat sur plan et une VEFA ?

Ce sont deux termes pour désigner la même réalité. La VEFA (vente en l'état futur d'achèvement) est le cadre juridique ; l'achat sur plan est le terme courant. Tout achat sur plan est une VEFA, et toute VEFA est un achat sur plan.
La négociation est possible, mais plus limitée que dans l'ancien. Elle est plus facile en fin de commercialisation (quand il reste peu de lots) ou sur des programmes qui peinent à se vendre. Les promoteurs accordent parfois des remises sur les frais de notaire, des places de parking offertes ou des TMA gratuits plutôt qu'une réduction directe du prix.
Votre dépôt de garantie vous est intégralement remboursé. La condition suspensive d'obtention du prêt est protégée par la loi. Vous devez cependant avoir fait des démarches sérieuses auprès d'au moins deux établissements bancaires pour bénéficier de cette protection.
Oui. L'achat maison sur plan fonctionne selon le même mécanisme VEFA. C'est courant dans les lotissements neufs et les programmes de maisons individuelles groupées. Les garanties légales sont identiques.
Entre 18 et 36 mois selon la taille du programme et la complexité du chantier. Les appartements en collectif sont généralement livrés en 20 à 28 mois. Les maisons individuelles en lotissement peuvent être plus rapides (15 à 20 mois).
Oui, des visites de chantier sont généralement organisées par le promoteur à des étapes clés (hors d'eau, cloisonnement, finitions). Ces visites permettent de vérifier l'avancement et de signaler d'éventuelles anomalies avant la livraison.
Oui. La garantie décennale et la garantie biennale sont attachées au bien, pas à l'acheteur initial. Si vous revendez votre logement neuf dans les 10 ans suivant la livraison, l'acheteur bénéficie des garanties restantes. C'est un argument de vente non négligeable.
C'est possible mais de plus en plus difficile. Les banques exigent généralement un apport couvrant au minimum les frais de notaire (2–3 % dans le neuf) et souvent 10 % du prix total. Le PTZ peut compléter le financement, mais il ne remplace pas l'apport. Un courtier peut vous aider à trouver les établissements les plus souples selon votre profil.