VEFA : Avantages, inconvénients et guide complet pour acheter sur plan

Comprendre les avantages et inconvénients de la VEFA est la première étape indispensable avant de signer quoi que ce soit sur un programme neuf. La Vente en l'État Futur d'Achèvement est le cadre juridique qui régit tout achat immobilier neuf sur plan en France. C'est l'un des dispositifs d'achat les plus protecteurs qui existent dans l'immobilier français, à condition de bien comprendre ses mécanismes, ses garanties et ses limites réelles. Sur la Côte d'Azur.
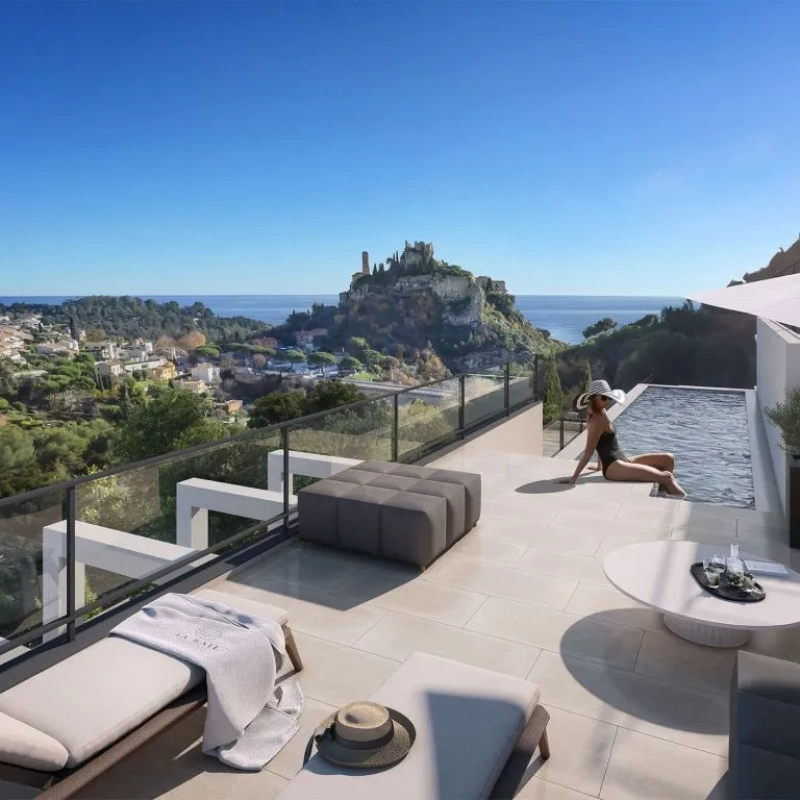
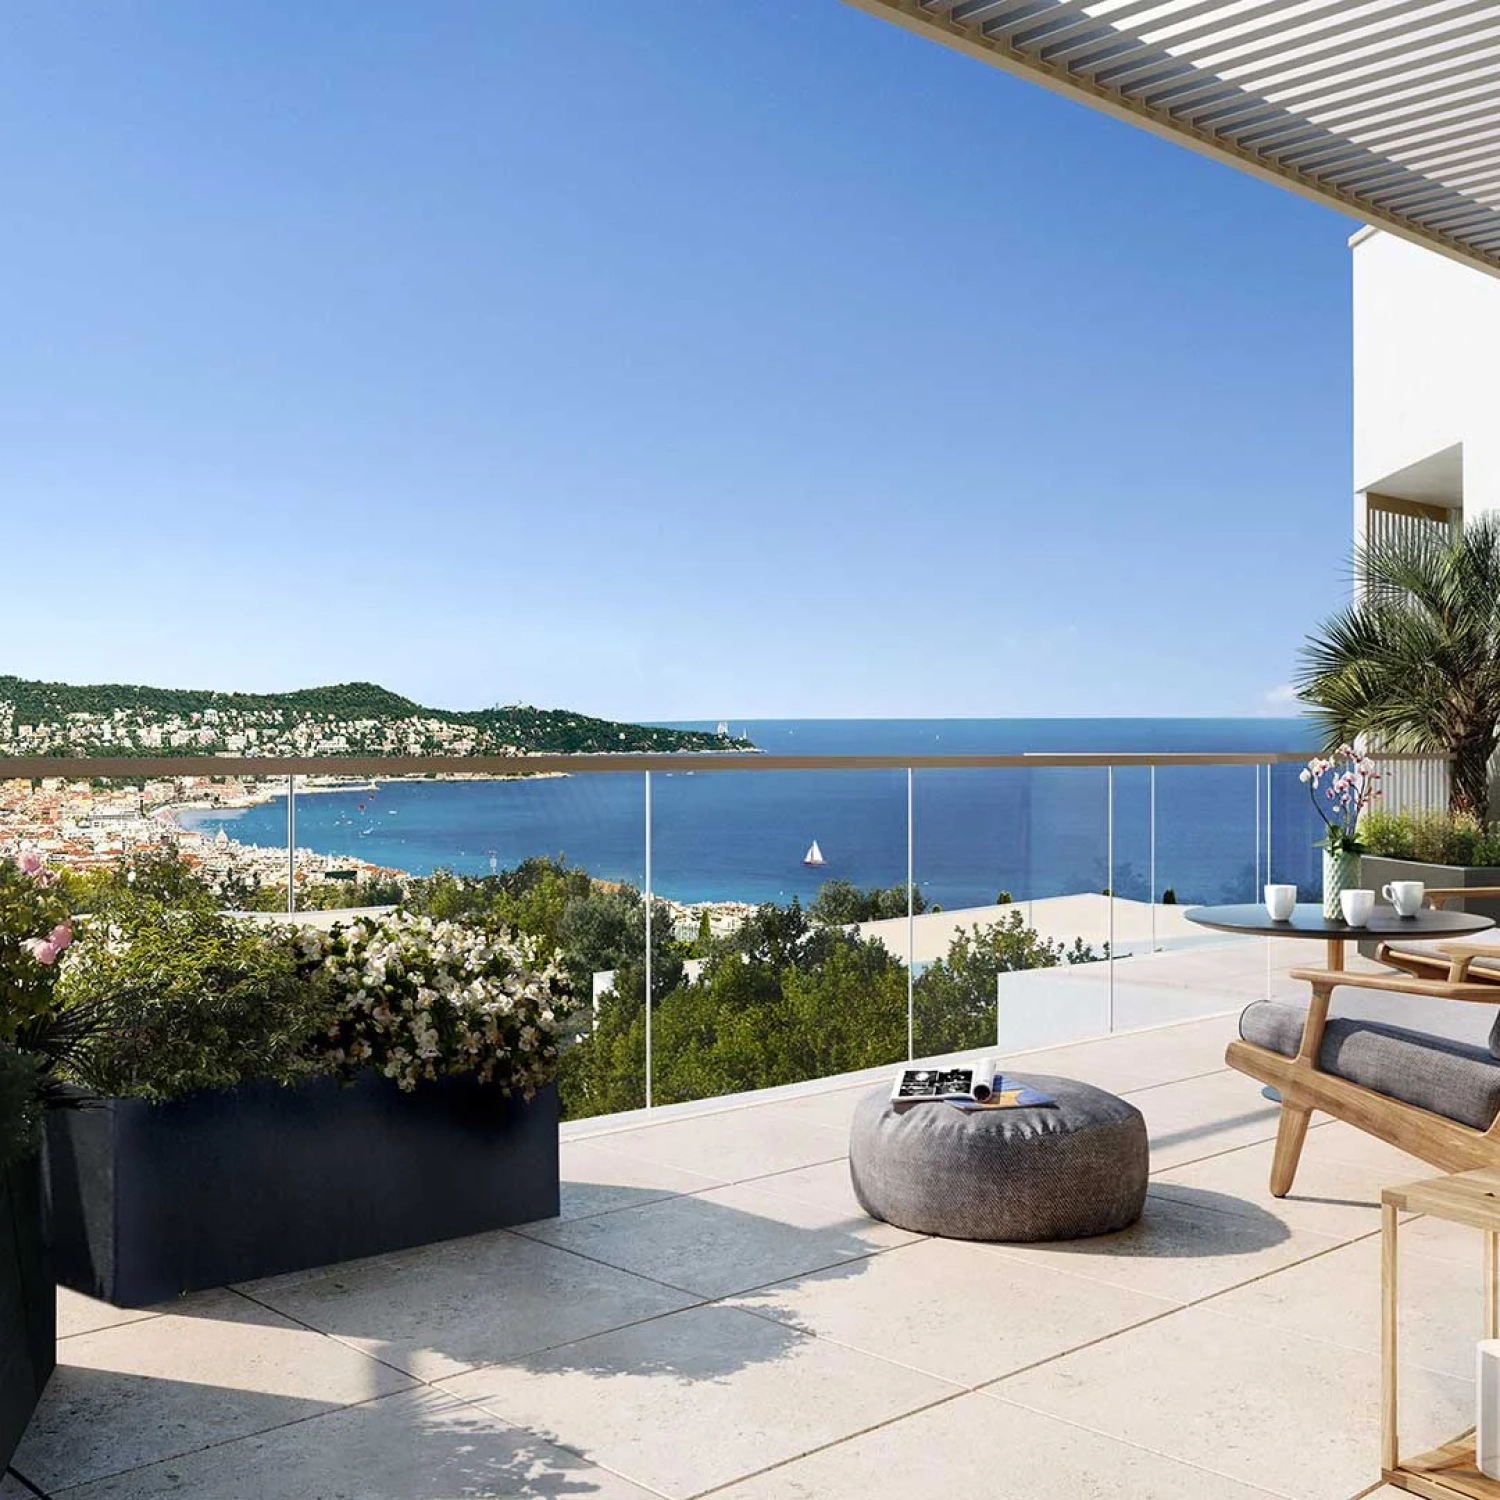
vue magnifique depuis salon mer vefa riviera programmes neufs côte d'azur
années d'expertise en VEFA
+ 0
programmes analysés
+ 0
villes couvertes
0
Conseils gratuits
0 %

Qu'est-ce que la VEFA ? Définition et fonctionnement

Avant d'en peser les avantages et les risques, il faut comprendre exactement ce qu'est la VEFA et comment elle fonctionne juridiquement. La VEFA définition repose sur un principe simple : vous achetez un bien immobilier qui n'est pas encore construit, ou en cours de construction, et vous en devenez propriétaire progressivement au fur et à mesure de l'avancement des travaux.

La VEFA en 3 points clés

Vous achetez un bien qui n'existe pas encore.

La transaction débute par la signature d'un contrat de réservation VEFA, puis d'un acte authentique chez le notaire - avant même le début des travaux ou en cours de construction. Vous vous engagez sur la base de plans, d'une notice descriptive et d'une maquette 3D.
Les appels de fonds sont échelonnés selon un calendrier légalement encadré : 5 % à la réservation, 35 % aux fondations, 70 % hors d'eau, 95 % à l'achèvement, 100 % à la livraison. Ce mécanisme protège l'acquéreur en liant chaque versement à une étape de construction vérifiable.
La GFA VEFA, la garantie de parfait achèvement, la garantie biennale et la garantie décennale VEFA constituent un filet de protection juridique sans équivalent dans l'immobilier existant.
vue mer

VEFA vs achat dans l'ancien - Le tableau comparatif

Critère

VEFA (neuf sur plan)

Achat dans l’ancien

Frais de notaire

2–3 %

7–8 %

Délai avant emménagement

12–30 mois

Immédiat

Garanties constructeur

GFA + décennale + biennale + parfait achèvement

Aucune

Normes énergétiques

RE2020 (dernière norme en vigueur)

Variable (souvent DPE D/E/F)

Personnalisation

Possible via TMA

Limitée aux travaux post-achat

Aides financières

PTZ, PAS, Action Logement, BRS, TVA réduite

Rares

Prix au m²

Plus élevé

Souvent moins cher

Charges de copropriété

Réduites (neuf)

Plus élevées (ancien)

Les avantages de l'achat en VEFA - Ce qui fait la force du neuf sur plan

La VEFA offre des avantages financiers, fiscaux et juridiques que l'achat dans l'ancien ne peut pas égaler. Voici les 7 plus significatifs pour un acquéreur sur la Côte d'Azur.
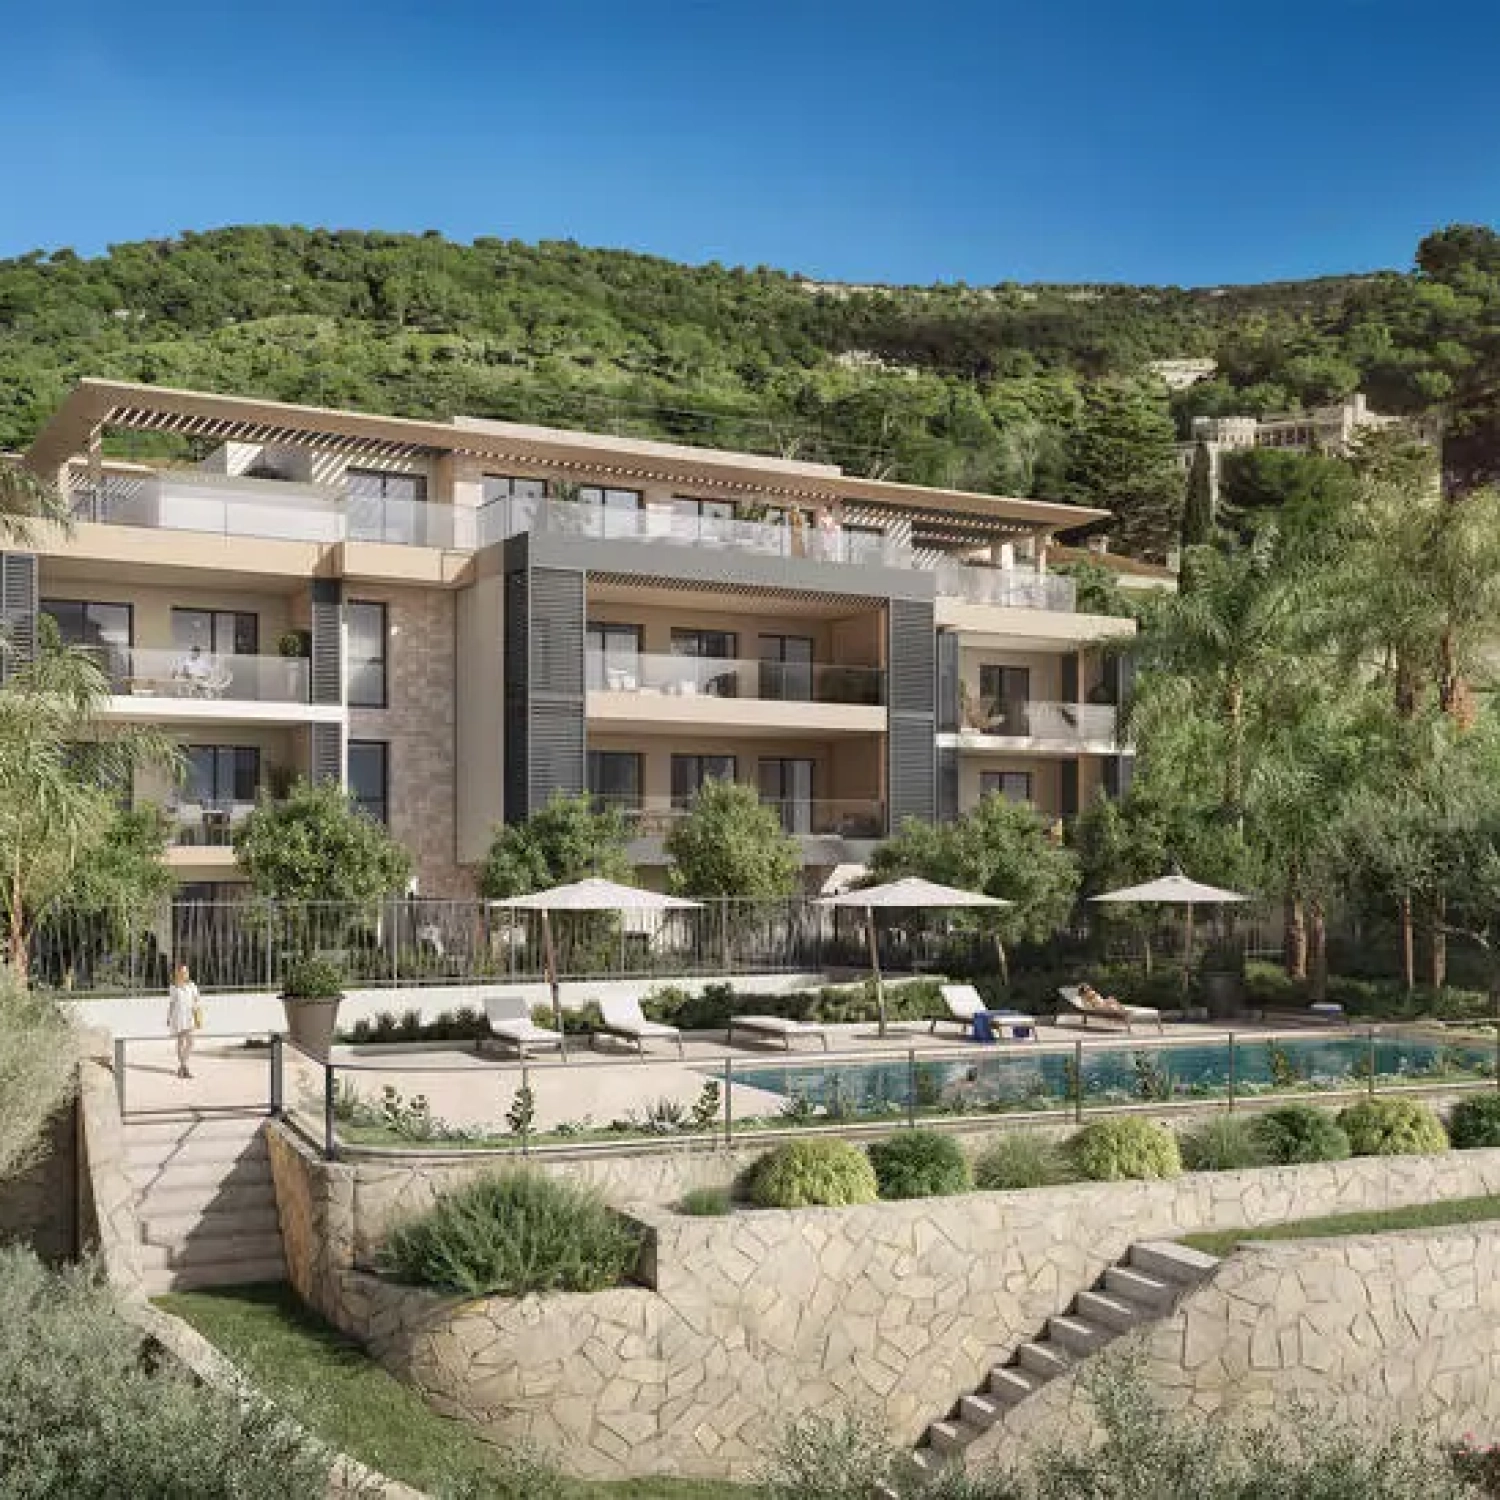
VEFA-avantages-inconvénients-èze-baies-des-saphirs

1. Des frais de notaire réduits - 2 à 3 % au lieu de 7 à 8 %

C'est l'avantage le plus immédiat et le plus concret de l'achat sur plan avantages : les frais de notaire en VEFA sont calculés sur la valeur du terrain et non sur le prix total du bien, ce qui les ramène à 2–3 % du prix d'achat. Sur un appartement à 350 000 € sur la Côte d'Azur, l'économie est de 17 500 € par rapport à un achat dans l'ancien. Cet avantage est immédiat, sans condition de ressources ni de dossier à constituer.
Acheter en VEFA ouvre l'accès à des dispositifs de financement inaccessibles dans l'ancien : PTZ (jusqu'à 50 % du prix en zone A), Prêt d'Accession Sociale, Action Logement, Bail Réel Solidaire, TVA réduite à 5,5 % dans certaines zones ANRU. Sur la Côte d'Azur, classée en zone A ou B1 selon les communes, le PTZ peut représenter 150 000 à 225 000 € de financement sans intérêt pour un foyer de 2 à 4 personnes - un levier considérable pour boucler un plan de financement. Ces aides sont cumulables entre elles sous conditions.
Sur demande auprès du centre des impôts dans les 90 jours suivant l'achèvement, tout acquéreur en VEFA bénéficie d'une exonération totale de taxe foncière pendant deux ans. Sur la Côte d'Azur, selon la commune, cette exonération représente une économie de 1 500 à 3 000 €/an - soit jusqu'à 6 000 € sur deux ans. La démarche est simple mais le délai de 90 jours est impératif.
Au-delà de la RE2020 déjà évoquée, un logement neuf en VEFA sur la Côte d'Azur intègre systématiquement des équipements à haute efficacité énergétique : VMC double flux, pompe à chaleur air/air ou air/eau, isolation renforcée des parois et des vitrages, éclairage LED en parties communes. Résultat : une facture énergétique sensiblement réduite par rapport à un bien ancien de même surface. Sur la Côte d'Azur, où la climatisation représente une part importante de la consommation estivale, l'inertie thermique d'un bâtiment RE2020 permet de maintenir une température confortable sans recourir systématiquement à la climatisation. Les charges de copropriété sont également allégées : les équipements neufs nécessitent peu de maintenance dans les premières années, et les provisions pour travaux sont quasi nulles sur les 10 premières années. Un avantage concret qui améliore le rendement locatif net pour les investisseurs, et le reste à vivre pour les occupants.
Les logements neufs sont conçus par des architectes et des bureaux d'études qui optimisent chaque mètre carré habitable selon les normes actuelles. Fini les couloirs surdimensionnés, les alcôves inutilisables ou les pièces sans lumière naturelle : un T3 neuf de 65 m² sur la Côte d'Azur offre généralement une habitabilité réelle supérieure à un T3 ancien de 75 m² dont la surface est grevée par des espaces perdus. Les plans sont pensés pour maximiser la luminosité, la circulation et la modularité des espaces. Les rangements sont intégrés dès la conception - placards encastrés, cellier, local vélo ou cave selon les programmes. Sur un marché aussi cher au m² que les Alpes-Maritimes, cette optimisation de la surface utile représente une valeur économique réelle : vous payez chaque mètre carré pour ce qu'il vaut vraiment.
Dans un programme neuf, l'orientation des logements est étudiée dès la conception architecturale pour maximiser l'ensoleillement et les vues. Sur la Côte d'Azur, où l'exposition sud et les vues mer constituent des critères déterminants pour la valeur locative et patrimoniale, les promoteurs sérieux intègrent ces paramètres dans le plan de masse. Les extérieurs - terrasses, balcons, loggias - sont dimensionnés selon les usages réels et les normes RE2020 (protection solaire, débords de toiture). Un balcon de 8 m² bien orienté sur un T2 à Cannes peut représenter plusieurs dizaines de milliers d'euros de valeur supplémentaire à la revente. Contrairement à l'ancien, où l'exposition est subie, la VEFA vous permet de choisir votre étage, votre orientation et votre vue au moment de la réservation - à condition de vous positionner tôt dans la commercialisation du programme.
C'est l'un des avantages les plus concrets et les plus sous-estimés de l'achat en VEFA : le logement est livré en parfait état de fonctionnement, conforme aux plans et à la notice descriptive signée lors de la réservation. Aucun ravalement, aucune mise aux normes électriques, aucun remplacement de chaudière, aucune réfection de salle de bain à prévoir dans les années qui suivent. Sur la Côte d'Azur, où les travaux de rénovation sont particulièrement onéreux (artisans rares, délais longs, coûts élevés), cet avantage représente une économie réelle de 20 000 à 80 000 € selon la surface et l'état du bien dans l'ancien. Pour un investisseur, c'est aussi la garantie d'une mise en location immédiate sans délai ni surcoût. Pour un primo-accédant, c'est la sérénité de s'installer sans chantier ni imprévus budgétaires dans les premières années - une période souvent déjà tendue financièrement.

Yoann Haslé - Fondateur de VEFA Riviera

Alerte programme
« La VEFA est souvent mal comprise : ni aussi risquée qu'on le dit dans les forums, ni aussi parfaite qu'un promoteur vous la présente en salle de vente. La réalité est plus nuancée. La protection juridique est réelle et solide - à condition de choisir le bon promoteur et de lire attentivement le contrat de réservation avant de signer. C'est là que se jouent 80 % des problèmes que je rencontre sur le terrain. »
Alerte programme
→ +15 ans d'expérience chez différents promoteurs immobiliers ✓
→ Spécialiste de l'immobilier neuf VEFA sur la Côte d'Azur ✓
→ 150+ programmes analysés sur les Alpes-Maritimes ✓
→ Accompagnement gratuit de A à Z ✓
→ Conseil 100% indépendant ✓
Alerte programme
yoann-haslé-vefa-riviera_1
Yoann Haslé
VEFA RIVIERA
Yoann Haslé
VEFA RIVIERA

Les inconvénients de la VEFA - Ce qu'il faut anticiper avant de signer

L'achat en VEFA est un enchainement d'étapes à valider. Voici 5 points de vigilance que tout acquéreur doit connaître - et comment les anticiper.

1. Le délai d'attente - 12 à 30 mois avant d'emménager

Sur la Côte d'Azur, le délai moyen entre la signature du contrat de réservation et la remise des clés oscille entre 18 et 30 mois selon la complexité du programme. Pendant cette période, vous devez gérer votre logement intermédiaire - loyer ou hébergement - tout en payant les intérêts intercalaires sur les fonds débloqués. L'impact psychologique est réel : attendre un bien que l'on ne peut pas voir est une épreuve pour beaucoup d'acquéreurs. Conseil pratique : intégrez un délai tampon de 3 mois supplémentaires dans votre plan de financement - les retards sont fréquents.
Les VEFA risques les plus cités dans les forums sont les retards de chantier : intempéries, difficultés d'approvisionnement en matériaux, défaillance d'un sous-traitant, recours de tiers. La loi prévoit des pénalités contractuelles de retard - généralement 1/3 000e du prix de vente par jour de retard au-delà du délai contractuel. Sur un bien à 300 000 €, cela représente 100 € par jour, soit 9 000 € pour un retard de 3 mois. Ces pénalités sont souvent sous-estimées et parfois difficiles à obtenir sans mise en demeure formelle. Conseil pratique : vérifiez le track record du promoteur sur ses livraisons précédentes avant de signer.
La livraison est une étape critique. Tout acquéreur a le droit - et le devoir - de noter tous les défauts visibles sur le procès-verbal de livraison : fissures, carrelage mal posé, équipements manquants ou défectueux, menuiseries non conformes. Le promoteur dispose ensuite d'un an (garantie de parfait achèvement) pour corriger l'ensemble des réserves. Ce qui n'est pas noté au PV est réputé accepté. Conseil pratique : faites-vous accompagner d'un expert indépendant à la livraison - son œil professionnel peut identifier des défauts que vous ne verriez pas.
Acheter sur plan, c'est s'engager sur des plans, une notice descriptive et parfois un appartement témoin. La surface perçue à la livraison peut différer de la projection mentale, une vue peut être partiellement obstruée par une construction voisine, des nuisances sonores peuvent ne pas avoir été anticipées. Conseil pratique : visitez le quartier à différentes heures de la journée, demandez le plan de masse détaillé, et si un appartement témoin est disponible, visitez-le avant de signer.
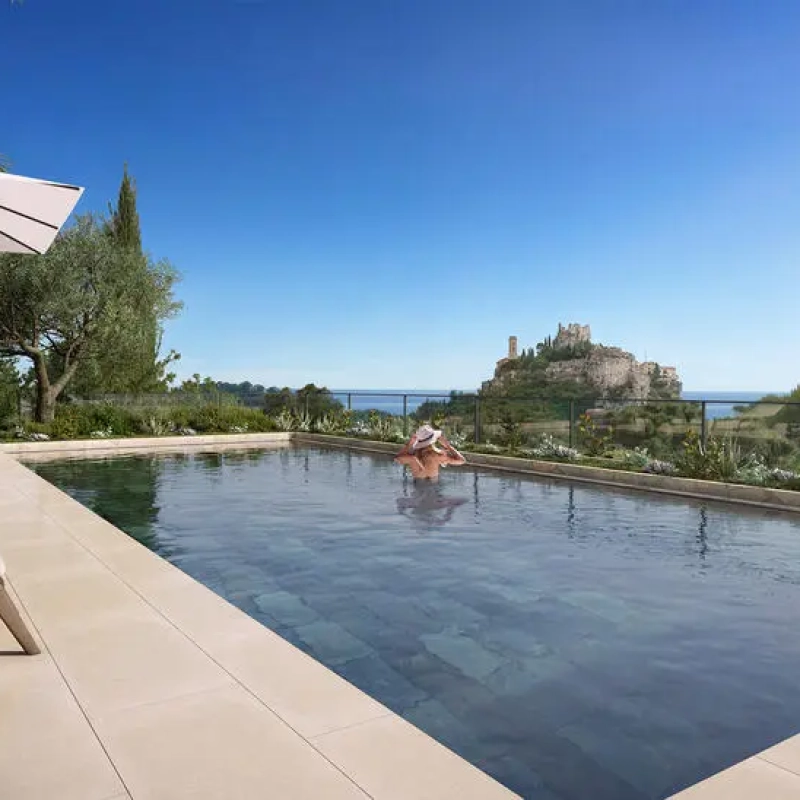
VEFA-avantages-inconvénients-èze-baies-des-saphirs-piscine-vue-extérieure

Les 5 garanties légales de la VEFA - Votre protection juridique complète

C'est l'un des atouts majeurs de la VEFA que les acquéreurs sous-estiment. Ces garanties sont obligatoires et s'imposent à tout promoteur, quelle que soit la taille de l'opération.

Garantie

Durée

Ce qu’elle couvre

Qui est responsable

Garantie Financière d’Achèvement (GFA)

Jusqu’à la livraison

Livraison du bien même en cas de faillite du promoteur

Établissement bancaire garant

Garantie de Parfait Achèvement

1 an après livraison

Tous les défauts signalés au PV de livraison + ceux apparus dans l’année

Promoteur

Garantie Biennale (bon fonctionnement)

2 ans après livraison

Équipements dissociables : volets, robinetterie, portes intérieures, etc.

Promoteur / sous-traitants

Garantie Décennale

10 ans après livraison

Désordres structurels compromettant la solidité ou l’habitabilité

Promoteur + assureur décennal

Dommages-Ouvrage

10 ans après livraison

Préfinancement des réparations décennales sans attendre un jugement

Assureur DO (souscrit par le promoteur)

La GFA VEFA mérite une attention particulière : elle est fournie par un établissement bancaire indépendant du promoteur, ce qui signifie que même en cas de faillite de ce dernier, un tiers garant finance l'achèvement du chantier. Exigez systématiquement une GFA bancaire - et non une garantie d'assurance, moins solide.

Prêt à acheter en VEFA sur la Côte d'Azur ? Faisons le point ensemble.

La VEFA est un engagement sur 12 à 30 mois - un regard indépendant avant de signer peut vous éviter des années de regrets. Que vous en soyez à la phase de réflexion ou sur le point de finaliser votre choix de programme, un entretien gratuit avec un expert localisé Côte d'Azur vous donnera une vision claire et honnête de votre projet.
Parler à un expert VEFA

VEFA-avantages-inconvénients-èze-baies-des-saphirs-piscine-vue-extérieure-2

Les étapes d'un achat en VEFA - De la réservation à la remise des clés

Comprendre le déroulé chronologique d'un achat en VEFA permet d'anticiper chaque étape et d'éviter les mauvaises surprises. Voici les 7 étapes d'un programme neuf sur plan sur la Côte d'Azur.

Étape 1 - Choisir le programme et signer le contrat de réservation VEFA

Le contrat de réservation VEFA est le premier engagement contractuel. Il fixe le prix, la surface, les prestations et la date prévisionnelle de livraison. Un dépôt de garantie (5 % maximum du prix) est versé sur un compte séquestre. Vous disposez d'un délai de rétractation de 10 jours à compter de la réception du contrat par lettre recommandée, sans justification ni pénalité. Des conditions suspensives de financement protègent l'acquéreur en cas de refus de prêt.
→ Durée : J0
Le montage du dossier bancaire inclut le prêt principal, le PTZ si éligible, et les aides complémentaires (PAS, Action Logement). La banque dispose de 45 jours pour émettre une offre de prêt à compter de la réception du dossier complet. Sur la Côte d'Azur (zone A), le PTZ peut couvrir jusqu'à 50 % du prix du logement pour les primo-accédants sous conditions de ressources - un levier de financement à ne pas négliger.
→ Durée : J+30 à J+60
La signature de l'acte authentique transfère officiellement la propriété du terrain et engage définitivement les deux parties. Les frais de notaire (2–3 %) sont réglés à cette étape. Le premier appel de fonds est généralement déclenché à l'ouverture du chantier ou aux fondations.
→ Durée : J+60 à J+90
Les appels de fonds progressifs sont déclenchés à chaque étape clé du chantier. Les TMA (Travaux Modificatifs Acquéreur) doivent être validés avant le hors d'eau - au-delà, les modifications structurelles ne sont plus possibles. Des visites de chantier peuvent être organisées par le promoteur à des étapes prédéfinies.
→ Durée : 12 à 24 mois
La livraison est l'étape la plus critique de tout achat en VEFA. Vous visitez le logement terminé et notez sur le procès-verbal de livraison l'ensemble des défauts constatés - sans exception. Les réserves notées déclenchent la garantie de parfait achèvement. Ne signez pas le PV sans avoir tout vérifié : sol, murs, plafonds, menuiseries, équipements, conformité aux plans. Vous pouvez refuser la livraison si les défauts sont majeurs.
→ Durée : J de livraison
Dans les 90 jours suivant la livraison, déposez votre demande d'exonération de taxe foncière auprès du centre des impôts. Pendant un an, signalez tout nouveau défaut au promoteur par lettre recommandée pour activer la garantie de parfait achèvement. Les équipements défectueux relèvent de la garantie biennale (2 ans). Les désordres structurels sont couverts par la garantie décennale VEFA (10 ans).

Comment choisir un promoteur fiable sur la Côte d'Azur ?

Le risque principal de la VEFA n'est pas juridique - il est sur la capacité du promoteur. Choisir le bon promoteur est la décision la plus importante de votre achat sur plan. Un cadre légal solide ne compense pas un promoteur fragile financièrement ou peu rigoureux dans l'exécution.

Vérifier son ancienneté et son bilan financier

Un promoteur actif depuis moins de 5 ans sans bilan consolidé disponible est un signal d'alerte. Consultez les bilans déposés au greffe du tribunal de commerce (disponibles sur Infogreffe) et vérifiez les capitaux propres, le niveau d'endettement et la capacité à absorber un retard de chantier.

Contrôler ses références locales dans les Alpes-Maritimes

Un promoteur qui livre pour la première fois sur la Côte d'Azur ne connaît pas les spécificités locales : réglementations PLU, contraintes géotechniques, délais administratifs propres aux communes. Demandez la liste des programmes livrés dans les Alpes-Maritimes au cours des 5 dernières années et contactez des copropriétés existantes.

Confirmer la présence d'une GFA bancaire

Exigez la mention explicite d'une Garantie Financière d'Achèvement bancaire dans le contrat de réservation - et non une garantie d'assurance, dont la mise en œuvre est plus complexe et plus lente en cas de défaillance. La GFA bancaire est la protection la plus solide pour l'acquéreur.

Lire les avis d'acquéreurs sur des programmes déjà livrés

Les avis Google, les forums immobiliers et les groupes de copropriétaires sur les réseaux sociaux sont des sources d'information précieuses. Un promoteur qui livre dans les délais, corrige les réserves rapidement et répond aux sollicitations post-livraison se distingue nettement de ceux qui disparaissent après la remise des clés.

Faire appel à un conseiller indépendant pour l'évaluation

VEFA Riviera évalue indépendamment les promoteurs actifs sur la Côte d'Azur - solidité financière, track record de livraison, qualité des prestations, réactivité SAV - avant de les recommander à nos clients. Cette évaluation repose sur 60+ programmes analysés et des retours directs d'acquéreurs ayant déjà vécu la livraison.

Une question sur votre achat en VEFA ? Parlons-en.

Que vous soyez au stade de la réflexion ou sur le point de signer un contrat de réservation, un regard indépendant peut vous éviter des erreurs coûteuses. L'accompagnement est gratuit et sans engagement.

Ils ont acheté en VEFA sur la Côte d'Azur avec nos conseils

Des acquéreurs qui ont évité les pièges grâce à un accompagnement indépendant.
« J'avais sélectionné un programme sur Cannes qui me semblait sérieux. VEFA Riviera a analysé le bilan financier du promoteur et identifié une fragilité des capitaux propres qui m'avait échappé. J'ai été orientée vers un programme équivalent porté par un promoteur avec une GFA bancaire solide et 12 programmes livrés dans les Alpes-Maritimes. La livraison est garantie - et je dors tranquille. »
Nathalie C.
Nathalie C.
Cannes - Livraison T4 2027
« Nous avons été accompagnés lors du procès-verbal de livraison de notre T3 dans le secteur de Saint-Isidore. 14 réserves ont été notées ce jour-là - des défauts que nous n'aurions jamais identifiés seuls : carrelage fissuré sous la baignoire, volet roulant non conforme, isolation phonique insuffisante entre deux pièces. Toutes ont été corrigées en moins de 3 mois grâce à la garantie de parfait achèvement. Sans cet accompagnement, nous aurions signé un PV vierge. »
Élodie & Sébastien M.
Nice - Livraison T2 2025
« Avant de signer mon contrat de réservation pour un T2 à Juan-les-Pins, j'ai fait relire le document par VEFA Riviera. Une clause de retard de livraison était formulée de façon à exclure presque tous les cas courants. Elle a été renégociée avec le promoteur avant signature. La livraison a finalement eu lieu avec seulement 3 semaines de retard - dans les délais contractuels révisés. »
martin
Marc B.
Antibes - Livraison T1 2023

Aller plus loin dans votre projet immobilier neuf

Acheter en VEFA : les 8 étapes clés

De la réservation à la remise des clés : le parcours complet, étape par étape, avec les délais et les documents à chaque phase.
Les points de vigilance réels : ce qu'il faut vérifier avant de s'engager, et ce que les brochures ne disent pas.
Mentions obligatoires, dépôt de garantie de 5 % maximum, délai de rétractation de 10 jours et pièges à éviter.
Les 5 paliers de paiement, de 5 % à la réservation jusqu'à 100 % à la livraison, et les intérêts intercalaires.
La checklist de réception, les réserves à formuler et vos droits si le logement n'est pas conforme.
GFA, parfait achèvement, biennale, décennale et dommages-ouvrage : les 5 garanties légales détaillées.
PTZ, PAS, Action Logement, BRS, TVA 5,5 %, frais de notaire réduits : toutes les aides mobilisables sur la Côte d'Azur.
pergola vue mer

Questions fréquentes sur la VEFA

Qu'est-ce que la VEFA et comment ça fonctionne ?

La VEFA (Vente en l'État Futur d'Achèvement) est le cadre juridique de tout achat immobilier neuf sur plan en France. L'acquéreur signe d'abord un contrat de réservation, puis un acte authentique chez le notaire, et paie au fur et à mesure de l'avancement des travaux selon un calendrier légalement encadré. Il devient propriétaire du terrain dès la signature, puis du bien progressivement jusqu'à la livraison. La VEFA est régie par les articles L261-1 et suivants du Code de la construction et de l'habitation.
Les principaux avantages de l'achat en VEFA sont : des frais de notaire réduits à 2–3 % (vs 7–8 % dans l'ancien), un paiement échelonné sur la durée du chantier, l'accès au PTZ et aux aides spécifiques au neuf, des garanties légales obligatoires (GFA, décennale, biennale, parfait achèvement), des normes énergétiques RE2020, la possibilité de personnaliser le logement via les TMA, et une exonération de taxe foncière pendant 2 ans après livraison.
Les principaux VEFA risques sont : le délai d'attente de 12 à 30 mois avant d'emménager, les retards de livraison (fréquents mais encadrés par des pénalités contractuelles), les malfaçons à la livraison (à noter impérativement sur le PV), un prix au m² plus élevé que dans l'ancien, et la difficulté à visualiser le bien final avant sa construction. Ces risques sont réels mais maîtrisables avec un accompagnement adapté.
Un programme neuf désigne un ensemble immobilier construit ou en cours de construction. La VEFA (Vente en l'État Futur d'Achèvement) est le cadre juridique qui encadre l'achat d'un bien avant sa livraison. En pratique, acheter dans un programme neuf sur la Côte d'Azur signifie presque toujours acheter en VEFA : vous signez un contrat de réservation, vous payez au fur et à mesure de l'avancement des travaux, et vous recevez les clés à la livraison. La VEFA offre des garanties légales que l'ancien ne propose pas.
Consultez le bilan financier du promoteur sur Infogreffe (capitaux propres, niveau d'endettement), vérifiez ses références locales dans les Alpes-Maritimes (programmes livrés, délais respectés), confirmez la présence d'une GFA bancaire dans le contrat de réservation, lisez les avis d'acquéreurs sur des programmes déjà livrés, et faites appel à un conseiller indépendant pour une évaluation objective. Un promoteur fiable n'hésitera pas à vous communiquer ses références et à vous mettre en contact avec des copropriétaires existants.