Financer son achat immobilier neuf sur la Côte d'Azur

Le financement immobilier neuf sur la Côte d'Azur est plus accessible qu'on ne le croit : PTZ, PAS, Action Logement, BRS, TVA à 5,5% et frais de notaire réduits forment un ensemble de dispositifs cumulables qui peuvent représenter plusieurs dizaines - voire centaines - de milliers d'euros d'économies. Pourtant, une grande majorité d'acquéreurs passent à côté de ces aides faute d'information claire et localisée. Les plafonds de revenus en zone A des Alpes-Maritimes sont plus larges que beaucoup ne l'imaginent, et les possibilités de cumul entre dispositifs ouvrent des plans de financement que peu de conseillers prennent le temps d'expliquer.
vue magnifique depuis salon mer vefa riviera programmes neufs côte d'azur
années d'expertise en VEFA
+ 0
programmes analysés
+ 0
villes couvertes
0
Conseils gratuits
0 %

Tous les dispositifs pour financer votre logement neuf en 2026

Avant d'entrer dans le détail de chaque aide, voici une vue d'ensemble des dispositifs disponibles en 2025 pour un achat dans le neuf sur la Côte d'Azur. Chaque dispositif est ensuite expliqué en détail dans les sections suivantes, avec des exemples chiffrés locaux.

Dispositif

Public cible

Avantage principal

Montant max / Taux

Conditions clés

Cumulable avec

PTZ (Prêt à Taux Zéro)

Primo-accédants résidence principale

Prêt sans intérêt

Jusqu’à 50% du prix

Plafonds de revenus, zone A/B1

PAS, Action Logement, prêt bancaire

PAS (Prêt d’Accession Sociale)

Revenus modestes, résidence principale

Taux plafonné, financement 100%

100% du prix

Plafonds de revenus

PTZ, Action Logement

Action Logement

Salariés secteur privé

Taux préférentiel 1%

Jusqu’à 30 000 €

Être salarié d’une entreprise +10 salariés

PTZ, PAS, prêt bancaire

BRS (Bail Réel Solidaire)

Revenus modestes/moyens, résidence principale

Prix réduit 20–40%

Selon OFS local

Conditions de ressources, loyers plafonnés

PTZ, PAS

TVA réduite à 5,5%

Tous acquéreurs en zone ANRU/QPV

Réduction mécanique du prix

~37 000 € sur 300k€

Zone ANRU ou QPV uniquement

PTZ, PAS, Action Logement

Frais de notaire réduits

Tous acquéreurs en VEFA

Économie immédiate

2–3% vs 7–8% ancien

Achat en VEFA uniquement

Tous dispositifs

Exonération taxe foncière

Tous acquéreurs logement neuf

0€ de taxe foncière 2 ans

2 ans après livraison

Logement neuf, résidence principale

N/A


→ Dispositifs vérifiés et à jour au 1er janvier 2026. Certains dispositifs sont soumis à conditions locales - vérifiez votre éligibilité avec notre équipe.

Yoann Haslé - Expert en immobilier neuf sur la Côte d'Azur

Alerte programme
« La plupart des primo-accédants que je rencontre sur la Côte d'Azur sous-estiment leur capacité d'achat réelle. Ils ne savent pas que le PTZ, le PAS et le prêt Action Logement peuvent se cumuler et couvrir jusqu'à 70 à 80% du prix d'acquisition sans apport significatif. Sur un appartement à 280 000 €, c'est souvent 200 000 € de financement aidé disponible - il suffit de savoir le construire. »
Alerte programme
→ +15 ans d'expérience chez différents promoteurs immobiliers ✓
→ Spécialiste de l'immobilier neuf VEFA sur la Côte d'Azur ✓
→ 150+ programmes analysés sur les Alpes-Maritimes ✓
→ Conseil 100% indépendant ✓
→ Accompagnement gratuit de A à Z ✓
Alerte programme
yoann-haslé-vefa-riviera_1
Yoann Haslé
VEFA RIVIERA
Yoann Haslé
VEFA RIVIERA

Le Prêt à Taux Zéro (PTZ) - Le dispositif phare du financement neuf

Le PTZ est le levier le plus puissant pour un primo-accédant : il permet de financer jusqu'à la moitié du prix d'un logement neuf sans payer un centime d'intérêt. Voici comment en profiter au maximum dans les Alpes-Maritimes.

Qu'est-ce que le PTZ et qui peut en bénéficier ?

Le prêt à taux zéro neuf est un prêt aidé par l'État, accordé sans intérêt, sans frais de dossier et sans intérêts intercalaires. Il s'adresse exclusivement aux primo-accédants - c'est-à-dire aux personnes n'ayant pas été propriétaires de leur résidence principale au cours des deux dernières années - qui souhaitent acheter ou faire construire leur résidence principale. Prolongé jusqu'en 2027 par la loi de finances, il constitue le socle de tout plan de financement optimisé pour un achat dans le neuf. Il doit obligatoirement compléter un autre prêt immobilier (prêt bancaire classique, PAS ou Action Logement).
Nice, Cannes, Antibes, Cagnes-sur-Mer et la grande majorité des communes des Alpes-Maritimes sont classées en zone A - la zone la plus favorable au PTZ. Cela signifie des plafonds de revenus élevés et une quotité de financement pouvant atteindre 50% du coût de l'opération pour les ménages de la tranche 1. Quelques communes de l'arrière-pays relèvent de la zone B1, avec des conditions légèrement différentes.

Plafonds de revenus PTZ 2026 – Zone A (Alpes-Maritimes)

Composition du foyer

Plafond de revenus zone A

Montant PTZ max zone A (50%)

1 personne

49 000 €

75 000 €

2 personnes

73 500 €

112 500 €

3 personnes

88 200 €

135 000 €

4 personnes

102 900 €

157 500 €

5 personnes et +

117 600 €

180 000 € (estimé)

Revenus pris en compte : revenu fiscal de référence N-2.
Le PTZ ne fonctionne jamais seul - c'est en le combinant avec d'autres dispositifs qu'il révèle toute sa puissance. PTZ + PAS + Action Logement + prêt bancaire classique : ce plan de financement à quatre étages permet à des ménages aux revenus moyens d'accéder à la propriété neuve avec un apport très limité.

Exemple chiffré – T2 neuf à Nice, 280 000 €

Source de financement

Montant

PTZ (50% zone A, foyer 2 personnes)

112 500 €

Prêt Action Logement (1%)

30 000 €

PAS (taux plafonné)

117 500 €

Apport personnel

20 000 €

Total

280 000 €

→ Simuler mon PTZ
piscine-immobilier-neuf-vefa-côte-d_azur lmnp location meublée

Le Prêt d'Accession Sociale (PAS) - Financer jusqu'à 100% sans apport

Méconnu du grand public, le prêt accession sociale est pourtant l'un des outils les plus efficaces pour les ménages aux revenus modestes à intermédiaires souhaitant acheter dans le neuf. Il peut financer la totalité du prix d'acquisition et se cumule avec le PTZ.

Fonctionnement et conditions d'éligibilité

Le PAS est un prêt conventionné dont le taux est plafonné par l'État - il est donc systématiquement inférieur aux taux du marché. Il peut financer jusqu'à 100% du prix d'un logement neuf, sans apport obligatoire, à condition de respecter des plafonds de revenus (proches de ceux du PTZ). Il est accordé par les banques ayant signé une convention avec l'État, et ouvre droit à l'APL accession dans certains cas, ce qui peut encore réduire le coût mensuel du crédit. Sa durée peut aller jusqu'à 35 ans, ce qui permet d'ajuster les mensualités à la capacité de remboursement du foyer.
En plus du taux plafonné, le PAS offre trois avantages souvent ignorés des acquéreurs sur la Côte d'Azur : une exonération de la taxe de publicité foncière (économie directe sur les frais d'acte), des frais de garantie réduits par rapport à un prêt classique, et l'accès à l'APL accession dans les communes éligibles. Sur un marché aussi tendu que Nice ou Cannes, ces économies annexes peuvent représenter plusieurs milliers d'euros supplémentaires. Le financement VEFA via le PAS est particulièrement adapté aux primo-accédants dont les revenus se situent entre 30 000 € et 73 500 € par an pour un foyer de deux personnes en zone A.
→ En savoir plus sur le PAS

Le Prêt Action Logement - 30 000 € à 1% pour les salariés
Si vous êtes salarié du secteur privé, ce prêt complémentaire est l'un des dispositifs les plus sous-utilisés dans les plans de financement sur la Côte d'Azur - et pourtant, il peut changer radicalement l'équation financière de votre achat. Le prêt Action Logement est accessible à tout salarié d'une entreprise du secteur privé non agricole comptant au moins 10 salariés, sous conditions de ressources. En 2025, il est accordé à un taux fixe de 1% hors assurance, pour un montant pouvant atteindre 30 000 €, sur une durée maximale de 25 ans. Il est cumulable avec le PTZ et le PAS, et s'applique exclusivement à l'achat d'une résidence principale neuve. La demande se fait directement auprès d'Action Logement, via l'employeur ou en ligne, avant la signature de l'acte authentique. Économie réelle sur la durée du prêt : Sur 30 000 € empruntés à 1% sur 20 ans, le coût total des intérêts est d'environ 3 100 €. Le même montant emprunté à un taux de marché de 3,5% sur 20 ans génère environ 11 600 € d'intérêts. L'économie nette dépasse 8 500 € - sans compter l'avantage de libérer de la capacité d'emprunt pour le prêt principal.
financement immobilier neuf couple primo accédant investisseur ptz-pret-taux-zero

Le Bail Réel Solidaire (BRS) - Acheter neuf jusqu'à 40% moins cher

Le BRS côte d'azur est le dispositif le moins connu et, sur un marché aussi cher que celui des Alpes-Maritimes, potentiellement le plus transformateur. Il permet d'accéder à la propriété neuve à un prix significativement inférieur au marché libre - sans pour autant renoncer aux droits d'un propriétaire classique.

Comment fonctionne le BRS ?

Le Bail Réel Solidaire repose sur une dissociation entre le foncier et le bâti. Un Organisme de Foncier Solidaire (OFS) conserve la propriété du terrain et le met à disposition de l'acquéreur via un bail de longue durée (18 à 99 ans, renouvelable). L'acquéreur achète uniquement le logement, à un prix réduit de 20 à 40% par rapport au marché libre. En contrepartie, il verse une redevance mensuelle modeste à l'OFS (de l'ordre de 2 à 3 €/m²/mois), et s'engage à occuper le logement en résidence principale. Le logement peut être transmis ou revendu, sous conditions de ressources identiques pour l'acquéreur suivant - ce qui garantit la pérennité du dispositif.
Dans les Alpes-Maritimes, le BRS est en plein développement. La région PACA comptait 25 OFS agréés au 1er janvier 2025, dont plusieurs actifs sur le territoire niçois et azuréen : Côte d'Azur Habitat, Foncier Solidaire Provence-Alpes-Côte d'Azur, Coop Foncière Méditerranée, Procivis Sud et ERILIA figurent parmi les opérateurs identifiés sur Nice et ses environs. Les communes de Nice, Cagnes-sur-Mer et Villeneuve-Loubet disposent de programmes BRS actifs ou en cours de commercialisation. Les conditions de ressources sont proches de celles du PTZ en zone A, et le dispositif est cumulable avec le PTZ et le PAS.

Exemple chiffré – T3 neuf à Nice


Marché libre

BRS

Prix de vente

380 000 €

240 000 €

Économie réalisée

–

140 000 €

Redevance mensuelle OFS

–

~180 €/mois

→ En savoir plus sur le BRS

Prêt à financer votre logement neuf sur la Côte d'Azur ?

En 2 minutes, décrivez votre projet. Notre équipe analyse votre éligibilité aux dispositifs disponibles en 2025 et vous oriente vers le courtier immobilier neuf côte d'azur le mieux adapté à votre situation.
Les dispositifs évoluent chaque année : le PTZ a été réformé en avril 2025, les plafonds Action Logement sont révisés annuellement, et certains programmes BRS sont contingentés. Vérifier son éligibilité maintenant, c'est s'assurer de ne pas rater une fenêtre d'opportunité.
Vérifiez votre éligibilité aux aides

La TVA réduite à 5,5% - Une économie immédiate sur le prix d'achat
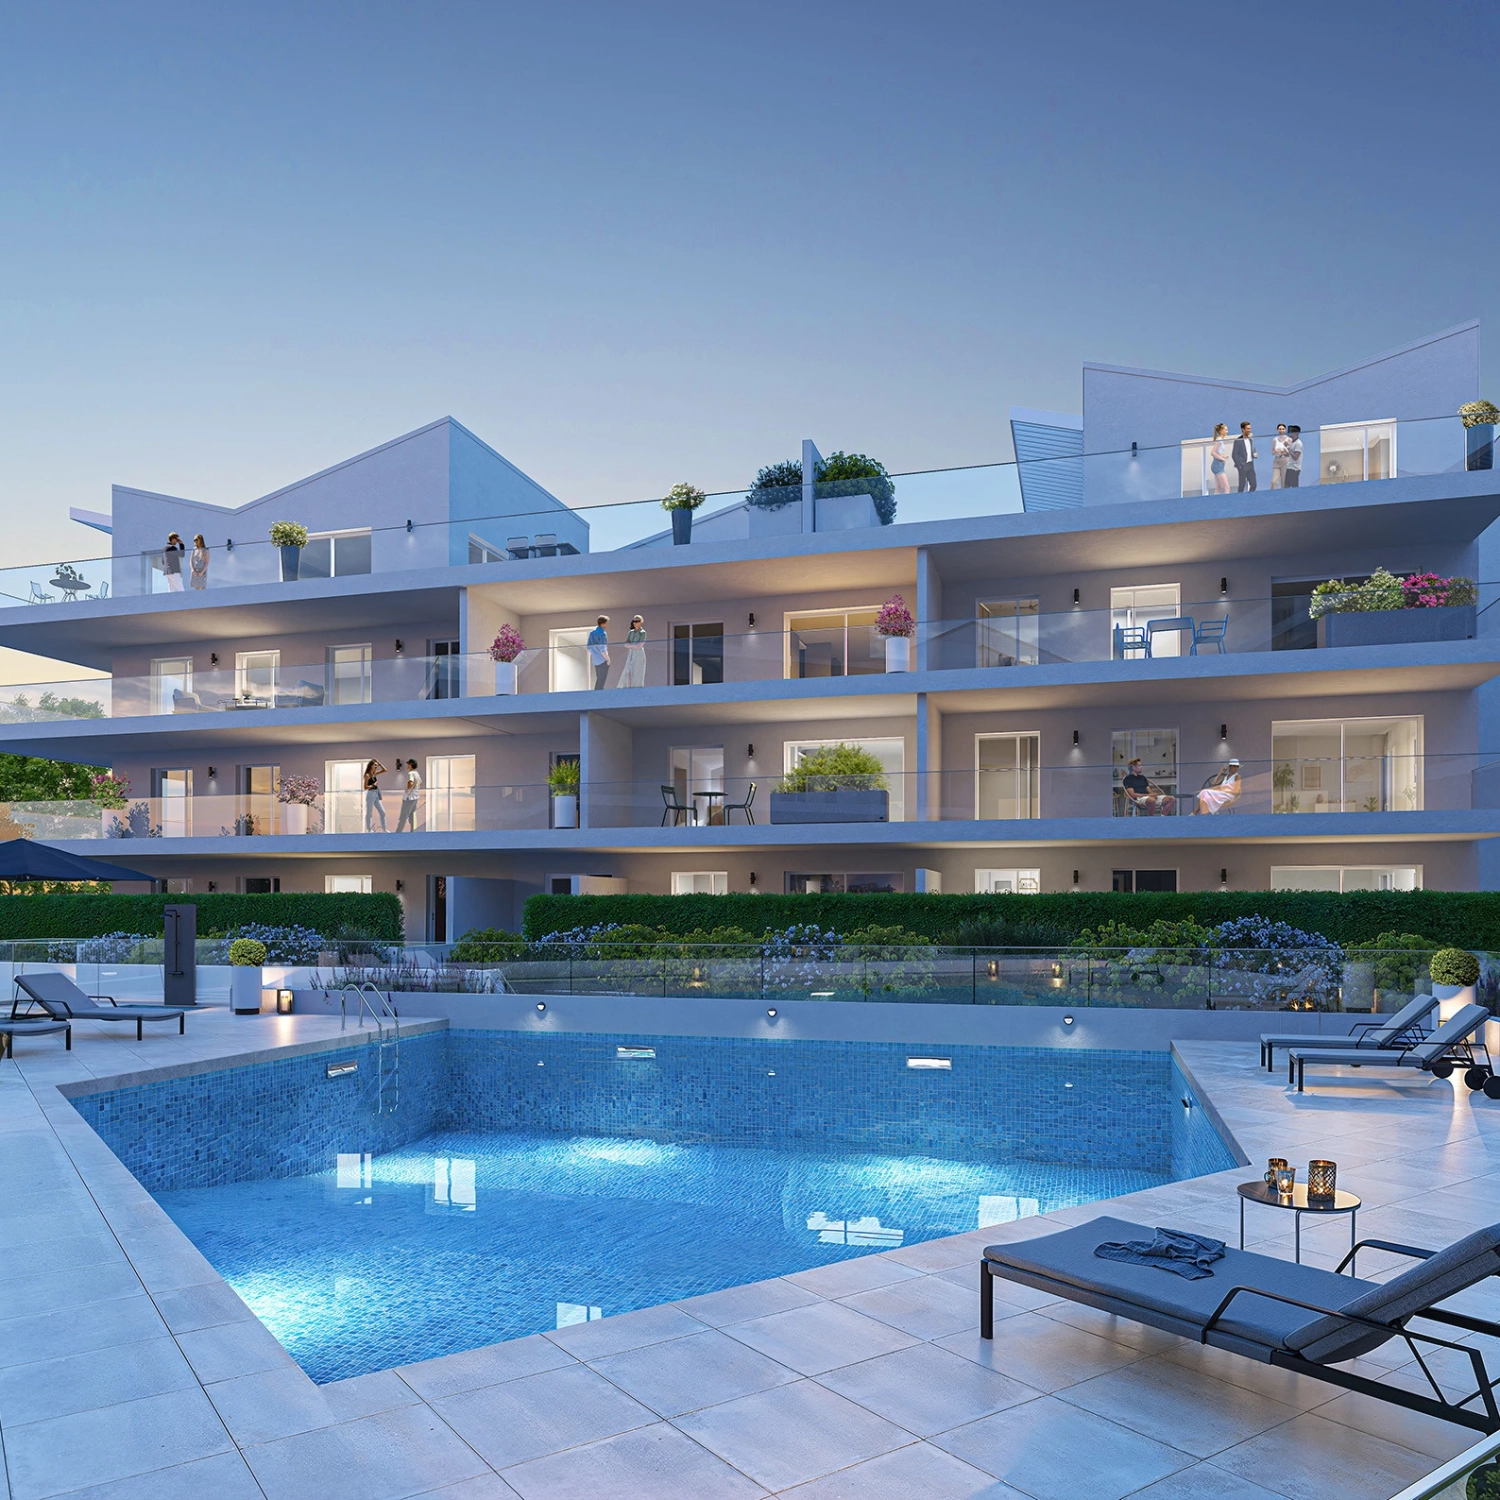
Dans certains quartiers de Nice, Cannes et d'autres communes des Alpes-Maritimes, la TVA applicable aux logements neufs passe de 20% à 5,5%. Cette réduction mécanique du prix de vente représente une économie de plusieurs dizaines de milliers d'euros - sans démarche particulière de la part de l'acquéreur. La TVA réduite immobilier neuf s'applique automatiquement aux programmes situés dans ou à proximité immédiate d'un Quartier Prioritaire de la Politique de la Ville (QPV) ou d'une zone ANRU (Agence Nationale pour la Rénovation Urbaine). Elle ne nécessite aucune condition de revenus et se cumule avec le PTZ, le PAS et Action Logement. Sur un appartement affiché à 300 000 € TTC en zone normale, le même logement situé en zone TVA 5,5% serait commercialisé autour de 263 000 € - soit une économie d'environ 37 000 € intégrée directement dans le prix. Ce n'est pas un remboursement différé : c'est un prix de vente inférieur dès la signature du contrat de réservation. L'éligibilité est à vérifier programme par programme, car elle dépend de la localisation précise du terrain.
→ Vérifier votre éligibilité TVA réduite
29-isola-bella-cannes-immobilier-neuf-vefa

Les avantages de l'achat neuf - Frais réduits et exonération fiscale

Au-delà des dispositifs de financement, l'achat en VEFA offre deux avantages immédiats qui s'appliquent à tous les acquéreurs, sans condition de revenus ni démarche complexe.

Frais de notaire réduits - 2 à 3% en VEFA

Les frais de notaire réduits VEFA constituent l'un des arguments les plus solides en faveur du neuf. Là où un achat dans l'ancien génère des frais de 7 à 8% du prix de vente, un achat en VEFA ne supporte que 2 à 3% - essentiellement des droits d'enregistrement réduits et des émoluments notariaux. Sur un appartement à 350 000 €, la différence représente une économie directe de 17 500 € à 21 000 € par rapport à un achat équivalent dans l'ancien. Cet avantage est structurel : il s'applique à tout achat en état futur d'achèvement, quel que soit le programme, la ville ou le promoteur.

Exonération de taxe foncière - 2 ans après livraison

L'exonération taxe foncière logement neuf est un avantage fiscal souvent méconnu. Dans la quasi-totalité des communes des Alpes-Maritimes, tout acquéreur d'un logement neuf bénéficie d'une exonération totale de taxe foncière pendant les deux années suivant l'achèvement du bâtiment. Pour en bénéficier, il suffit d'en faire la demande auprès du centre des impôts dont dépend le logement dans les 90 jours suivant la date d'achèvement. Sur Nice ou Cannes, la taxe foncière annuelle d'un appartement de 60 à 80 m² se situe généralement entre 1 500 € et 3 000 €. L'exonération représente donc une économie nette de 3 000 € à 6 000 € sur deux ans.

Ils ont optimisé leur financement
Découvrez les avis de nos clients satisfaits de notre accompagnement.
« Je n'avais aucune idée que j'étais éligible au PTZ en zone A. Grâce à VEFA Riviera, j'ai découvert que je pouvais obtenir 112 500 € sans intérêt, combinés avec le prêt Action Logement à 1% pour 30 000 € supplémentaires. Mon apport final a été ramené à 15 000 € pour un T2 à Nice à 280 000 €. Je n'aurais jamais pensé que c'était possible. »
Valérie J.
Valérie J.
Nice · Résidence principale
« Le BRS, je ne connaissais pas. L'équipe m'a expliqué le principe en 20 minutes et j'ai réalisé que je pouvais acheter un T3 à Antibes 35% moins cher que le marché libre. Concrètement, ça représente 120 000 € d'économie sur le prix d'achat. Avec le PTZ en plus, mon financement était bouclé avec un apport très limité. »
Florianne N.
Florianne N.
Nice · Résidence Principale
Notre programme était situé en zone ANRU - on ne le savait même pas. La TVA à 5,5% nous a fait économiser 32 000 € directement sur le prix. Ajoutez le PTZ à 130 000 € sans intérêt, et nous avons finalisé l'achat de notre T3 avec seulement 10 000 € d'apport. C'est VEFA Riviera qui a identifié ces deux dispositifs pour nous. »
Fabien G. et Chloé M.
Nice · Primo-accédant

Aller plus loin dans votre projet immobilier neuf

Prêt à Taux Zéro (PTZ) 2026 : simulation, conditions et zone A

Nice est en zone A : le PTZ y finance jusqu'à 50 % de votre achat. Simulez votre éligibilité selon vos revenus.
Le PAS finance jusqu'à 100 % du prix, sans apport obligatoire, pour les revenus modestes.
Le prêt à 1 % jusqu'à 30 000 € sur 25 ans : plus de 8 500 € d'économie nette par rapport à un prêt classique.
Achetez 35 % moins cher grâce au BRS : le T3 à Nice passe de 380 000 € à 240 000 €, soit 140 000 € d'économie.
Les 7 aides cumulables pour votre premier achat, avec 3 profils chiffrés à Nice, Cannes et Antibes.
37 000 € d'économie sur un bien de 300 000 € : conditions, calcul et démarches sur la Côte d'Azur.
2 ans d'exonération, soit 3 000 à 6 000 € d'économie sur un 60–80 m² à Nice ou Cannes.
2 à 3 % au lieu de 7 à 8 % : 17 500 à 21 000 € d'économie sur un bien de 350 000 €.
pergola vue mer

Questions fréquentes sur le financement d'un bien immobilier neuf

Quelles sont les aides pour financer un logement neuf en 2026 ?

En 2025, les principales aides pour financer un logement neuf sont le Prêt à Taux Zéro (PTZ), le Prêt d'Accession Sociale (PAS), le prêt Action Logement, le Bail Réel Solidaire (BRS) et la TVA réduite à 5,5% en zone ANRU ou QPV. À ces dispositifs s'ajoutent deux avantages structurels : les frais de notaire réduits à 2–3% en VEFA (contre 7–8% dans l'ancien) et l'exonération de taxe foncière pendant deux ans après livraison. Ces aides sont cumulables entre elles selon les conditions de chaque ménage.
Oui. La quasi-totalité des communes des Alpes-Maritimes - Nice, Cannes, Antibes, Cagnes-sur-Mer, Menton, Grasse - sont classées en zone A ou B1, les deux zones éligibles au prêt à taux zéro neuf. La zone A est la plus favorable : elle permet de financer jusqu'à 50% du prix du logement sans intérêt. Quelques communes de l'arrière-pays relèvent de la zone B1, avec des plafonds légèrement inférieurs. Le simulateur officiel de Service-Public.fr permet de vérifier la zone de chaque commune en quelques secondes.
Oui, ces trois dispositifs sont entièrement cumulables entre eux et avec un prêt bancaire classique. C'est précisément ce cumul qui permet à des ménages aux revenus moyens d'accéder à la propriété neuve sur la Côte d'Azur avec un apport limité. Dans un plan de financement optimisé, le PTZ couvre jusqu'à 50% du prix, le PAS finance le solde à taux plafonné, et le prêt Action Logement apporte jusqu'à 30 000 € supplémentaires à 1%. L'apport personnel peut ainsi être réduit à 5–10% du prix total.
Le Bail Réel Solidaire (BRS) est un dispositif qui permet d'acheter un logement neuf à un prix réduit de 20 à 40% par rapport au marché libre, en dissociant la propriété du foncier (conservé par un OFS) de celle du bâti (achetée par l'acquéreur). Sur la Côte d'Azur, plusieurs OFS sont actifs dans les Alpes-Maritimes, notamment à Nice, Cagnes-sur-Mer et Villeneuve-Loubet. Pour en bénéficier, il faut respecter des plafonds de ressources proches de ceux du PTZ et occuper le logement en résidence principale. Le BRS est cumulable avec le PTZ et le PAS.
Non, le PTZ ne nécessite pas d'apport personnel. Combiné avec un PAS - qui peut financer jusqu'à 100% du prix - il est théoriquement possible d'acheter un logement neuf sans apport. En pratique, les banques demandent souvent un apport minimal pour couvrir les frais de notaire (2–3% en VEFA) et les frais annexes. Un apport de 5 000 € à 15 000 € suffit généralement à sécuriser le dossier, là où un achat dans l'ancien nécessiterait 30 000 € à 50 000 € pour le même bien. Les aides primo accédant immobilier neuf rendent donc l'accession bien plus accessible que dans l'ancien.
Le financement VEFA présente une particularité majeure : les fonds sont débloqués progressivement, au rythme des appels de fonds du promoteur (fondations, mise hors d'eau, hors d'air, livraison). Pendant la phase de construction, l'acquéreur paie des intérêts intercalaires sur les sommes débloquées - mais pas encore les mensualités complètes. Cela permet de continuer à payer son loyer en parallèle sans supporter deux charges pleines simultanément. Par ailleurs, le financement VEFA est éligible à l'ensemble des dispositifs aidés (PTZ, PAS, Action Logement), contrairement à de nombreux achats dans l'ancien.